SMBC信託銀行のリアルな評判は?2026年最新機能と活用法を徹底解説
メガバンクグループの中でも独自のグローバル機能と富裕層向けプライベートバンキングを併せ持つ「SMBC信託銀行」。旧シティバンクのリテール事業を継承した「PRESTIA(プレスティア)」ブランドの外貨運用力と、信託銀行ならではの資産承継ノウハウが融合した唯一無二の立ち位置を誇ります。金利ある世界への回帰と円安局面が定着した2026年現在、外貨防衛や次世代への資産承継を急ぐ個人投資家から改めて熱い視線が注がれています。
一方で、ネット上では「口座維持手数料がかかるのでは」「三井住友銀行とどう違うのか分かりにくい」といった疑問や戸惑いの声も少なくありません。本稿では、株式会社SMBC信託銀行に関する最新情報と詳細な解説をお届けします。金融取材の現場で得られた客観的データや利用者の生々しい体験談を交え、その実像と賢い活用法を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:旧シティバンクのDNAを受け継ぐPRESTIAの外貨機能(17通貨対応・Global PASS)と、SMBCグループの総合力が融合した高機能バンク。
- 要点2:残高や取引条件を満たさないと月額2,200円(税込)の口座維持手数料が発生するため、目的を持った口座管理が不可欠。
- 要点3:単なる預金だけでなく、株式や不動産の信託保全、家族間の争族を防ぐオーダーメイドの承継設計にこそ真の強みがある。
【2026年最新ニュース】SMBC信託銀行を巡る動向と基本スペックの全貌
株式会社SMBC信託銀行の最新情報を読み解く上で外せないのが、グループ内における明確な役割分担です。商業銀行として大衆決済や法人融資を担う三井住友銀行に対し、SMBC信託銀行は「富裕層向けプライベートバンキング」「外貨・グローバル資産運用」「資産・事業承継」に特化したソリューション部隊として機能しています。
2026年現在の金融環境において、同行が存在感を強めている背景には、日銀の政策金利引き上げに伴う金利情勢の激変と、世界的なインフレ防衛ニーズの高まりがあります。かつての超低金利下では敬遠されがちだった信託機能付き定期預金や、複数通貨をワンストップで管理するマルチカレンシー口座の需要が急増しました。公式開示資料によると、預かり資産残高は富裕層シニア層の相続対策需要と現役世代の外貨投資需要の両輪によって堅調な拡大基調を維持しています。
個人向けリテール部門の主軸である「PRESTIA」では、世界200以上の国と地域で現地通貨のままショッピングやATM出金が可能なデビットカード「Global PASS」が中核商品です。為替手数料の優遇プログラムや、外貨定期預金の金利水準において、国内の対面型金融機関としてトップクラスのスペックを誇っています。

【徹底比較】SMBC信託銀行と他行の決定打|数値データで見える優位性
SMBC信託銀行の立ち位置を浮き彫りにするため、大手専業信託銀行および外貨に強い主要ネット銀行とのスペック比較を行いました。手数料体系や提供サービスの射程範囲には、歴然とした設計思想の違いが現れています。
| 比較項目 | SMBC信託銀行(PRESTIA) | 大手専業信託銀行 | 主要ネット銀行(外貨系) | 編集部の見解・評価 |
|---|---|---|---|---|
| 主要取扱通貨数 | 17通貨(主要国・新興国網羅) | 3〜6通貨程度 | 10〜14通貨程度 | マイナー通貨までカバーする外貨対応力は圧倒的 |
| 海外デビット決済 | Global PASS(外貨預金から直引き落とし) | 円貨換算決済が主流(手数料上乗せ) | 外貨直引き落とし対応カードあり | 海外出張・留学時の実用性はネット銀行と同等以上 |
| 口座維持手数料 | 月額2,200円(税込)※条件達成で無料 | 原則無料 | 完全無料 | 残高50万円以上等の無料化条件クリアが必須 |
| 信託・資産承継機能 | 遺言代用、株式管理、オーダーメイド信託 | 総合信託・不動産・遺言信託に強み | 極めて限定的(簡易信託のみ) | グローバル資産と国内信託を結びつける唯一の存在 |
| 対面コンサルティング | 専任アドバイザー(条件あり・富裕層重視) | 全国支店での対面対応 | 非対面(チャット・電話のみ) | 都市部拠点とオンラインのハイブリッド体制 |
データが物語る通り、日常の生活費決済だけを目的とするならネット銀行の手軽さに軍配が上がります。しかし、海外との資金移動、多通貨運用の実効性、そして将来の資産承継を見据えた包括的な資産管理においては、信託銀行のライセンスと外貨プラットフォームを併せ持つ同社が際立った独自性を発揮します。
【実態検証】利用者の生の声と現場目線で見えたリアルなネットの反応
金融取材の現場やSNS、コミュニティ掲示板に集まる利用者の生の声には、サービスに対する満足と不満がはっきりと二極化しています。実際の利用実態を深掘りすると、利用者の属性によって評価が真逆になる構造が浮き彫りになります。
肯定的な評価で目立つのは、海外駐在員、留学生の保護者、そして多額の外貨資産を保有する層からの絶賛です。
「米ドルで貯めていた資産を、米国出張時にGlobal PASSでそのままカード決済できる。円転する余計な為替スプレッドを取られないため、円安局面での実質的な節約効果は数十万円単位に達した」(40代・外資系コンサルティング勤務)
「親の相続財産に海外の不動産と複数の外貨預金が含まれていたが、通常の地方銀行やメガバンクでは窓口でたらい回しにされた。SMBC信託銀行の担当者は国際税務やクロスボーダー相続の論点を即座に把握し、遺言代用信託の組成までスムーズに伴走してくれた」(50代・経営者)
一方、ネット上で批判的な反応として噴出しているのは、維持コストに対する不満です。知恵袋や5chなどの口コミでは、「数年放置していたら口座維持手数料で毎月2,200円が引き落とされ、預金が目減りしていた」という悲鳴が定期的に散見されます。
同社では、前月の月間平均総預金残高が50万円相当額以上、または外貨預金残高が20万円相当額以上などの条件をクリアしなければ口座維持手数料が発生します。「メインバンクと同じ感覚で少額を開設したライト層」にとっては手痛い出費となり、これがネガティブなネットの反応を生む主因となっています。
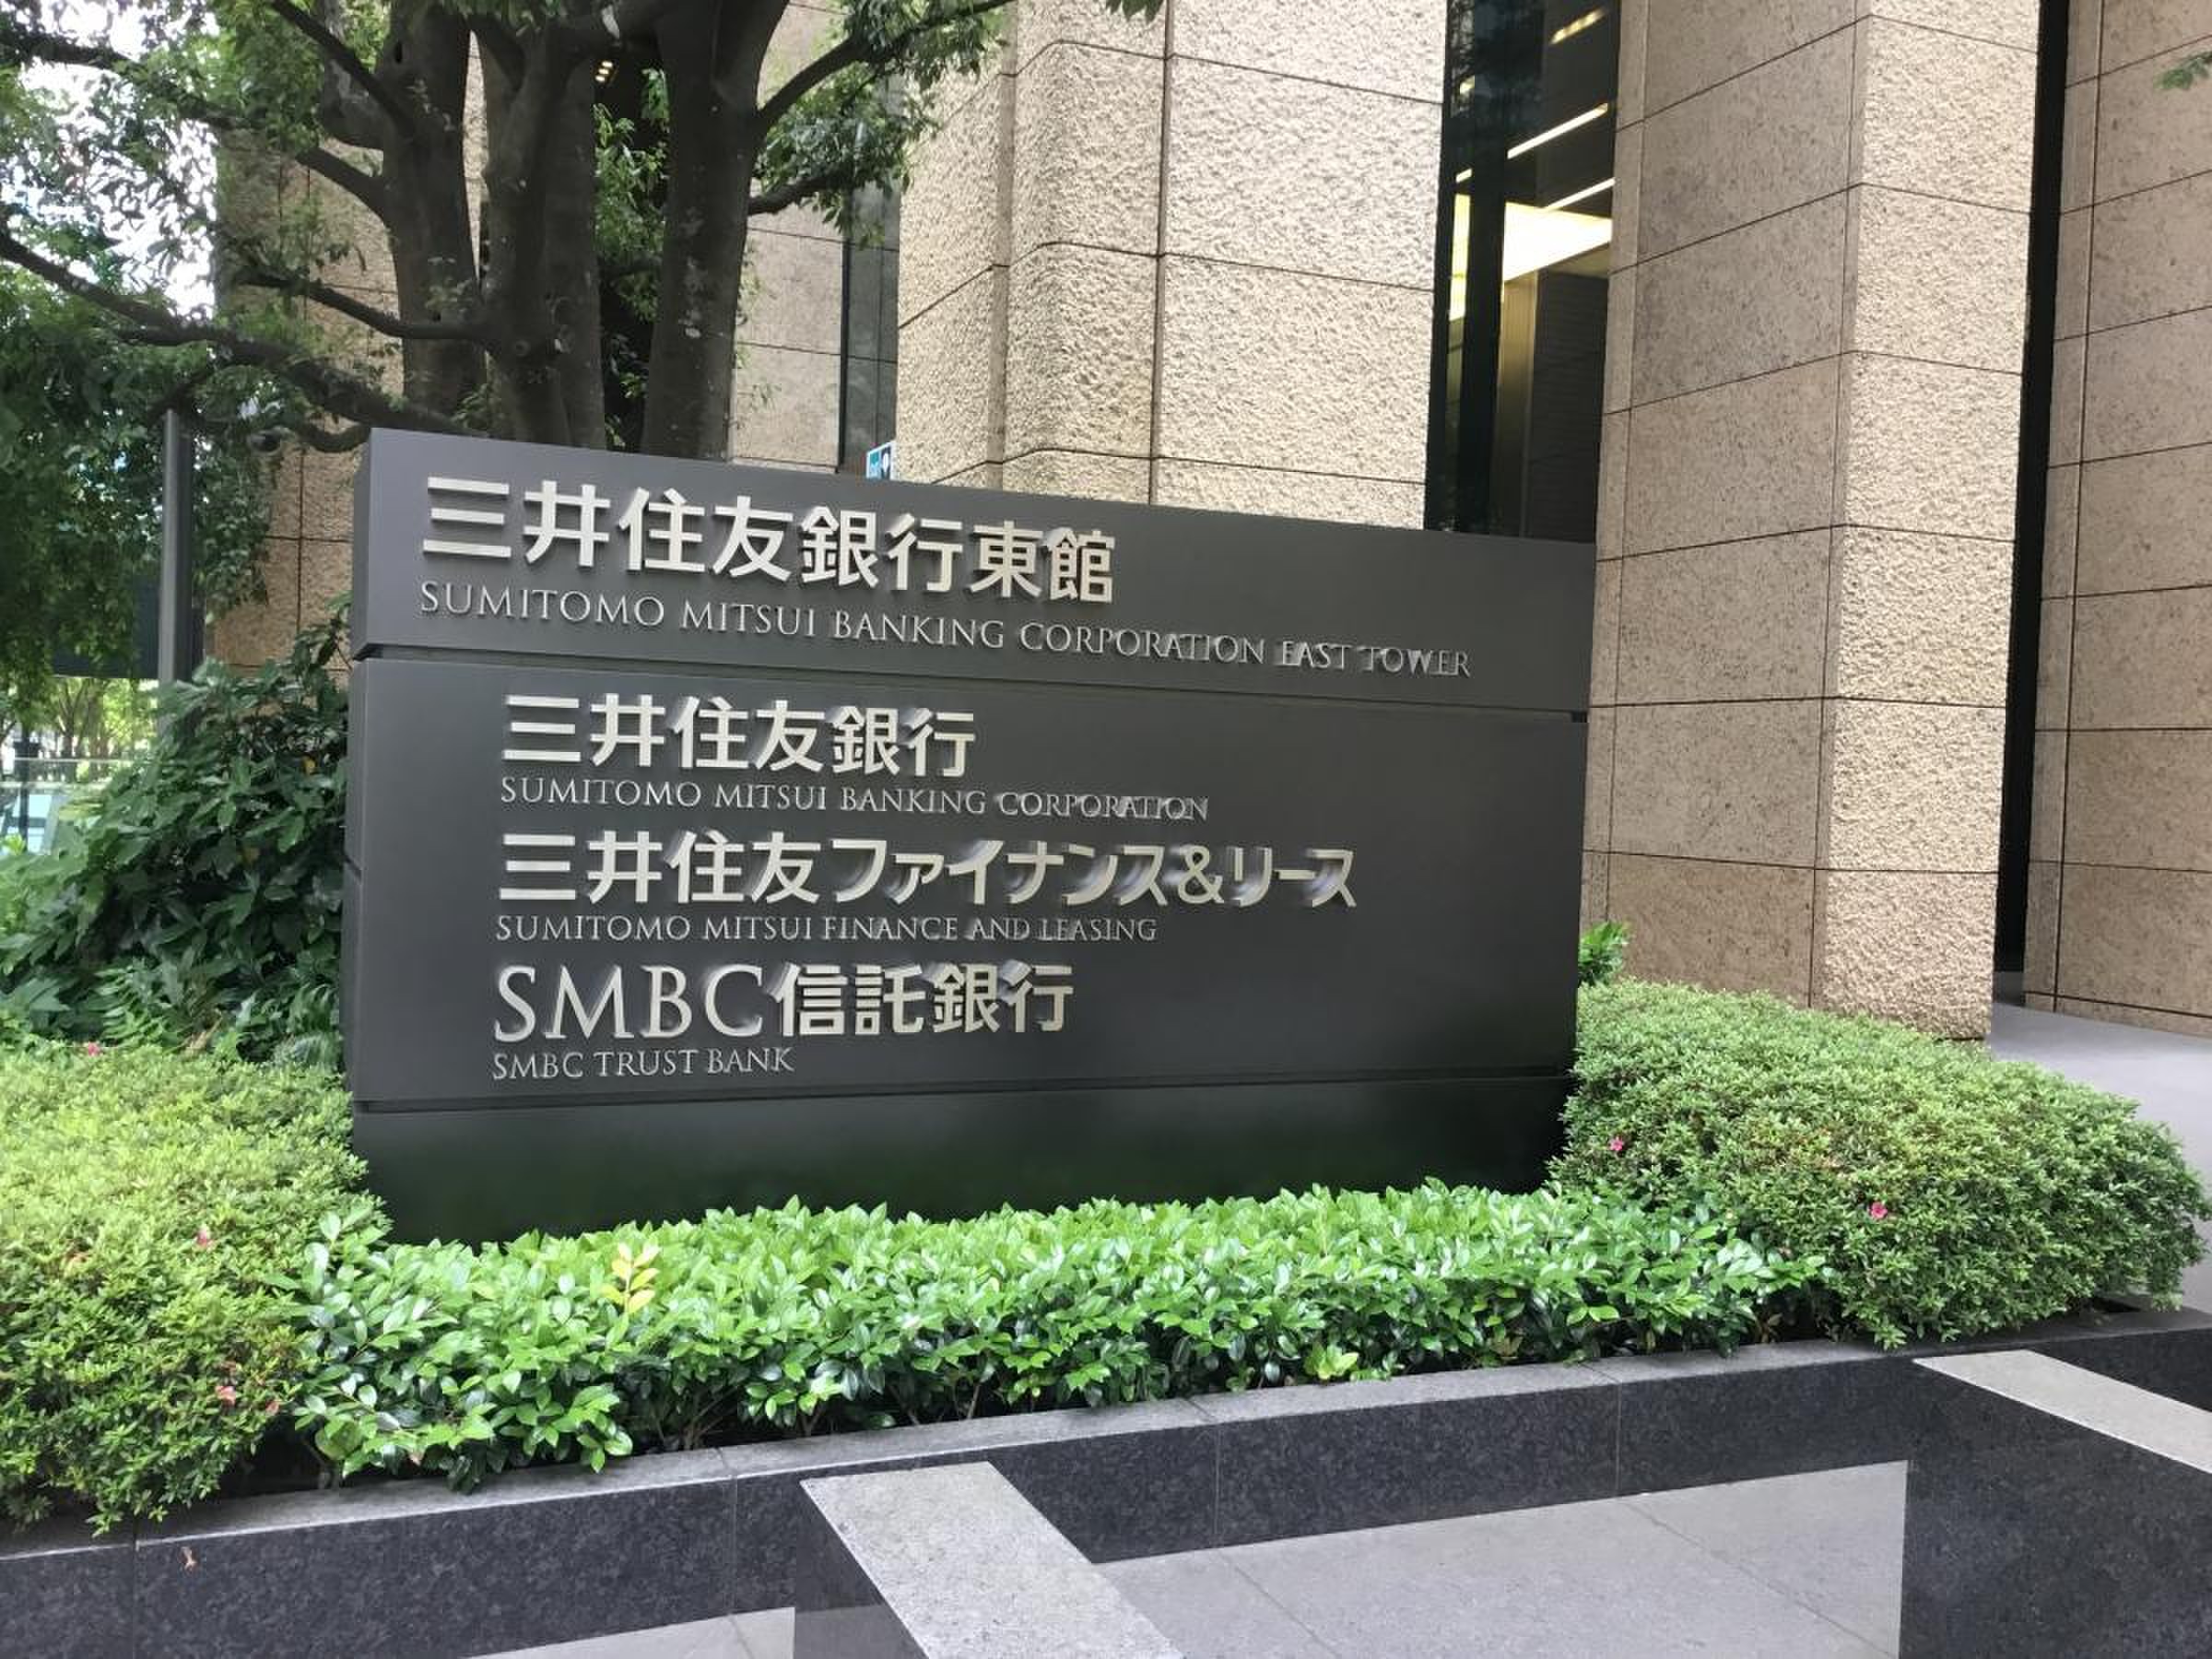
一般に知られていない盲点とネットの誤解を暴く
ネット上の情報には、商号の類似性や過去の買収経緯から生じた思い込みや誤解が数多く流布しています。失敗を回避するために知っておくべき3つの盲点を整理します。
第一の誤解は、「三井住友銀行の窓口に行けば、SMBC信託銀行の手続きも同じようにできる」という思い込みです。両社は同じSMBCグループに属する別会社(独立した銀行法上の免許法人)です。三井住友銀行の店頭でプレスティアの通帳再発行や信託相談を直接行うことは原則できません。一部の共同店舗を除き、手続き窓口やコールセンターは完全に分かれています。
第二の盲点は、「外貨預金の利息だけを見て預け入れる危険性」です。外貨の高金利は魅力的ですが、為替変動リスクに加え、日本国内の預金保険制度(ペイオフ)の対象外です。万が一の破綻時には元本保証がありません。為替手数料が優遇されているとはいえ、短期間での円転を繰り返すと利息分が為替差損で相殺されるリスクを常に計算に入れる必要があります。
第三の誤解は、「信託サービスは資産数十億円の資産家しか相手にしない」という先入観です。確かに専任のプライベートバンカーが付くプレミアムサービスは1,000万円〜数千万円以上の預かり残高が基準となりますが、定型型の遺言代用信託や生前贈与サポートは数百万円規模から利用可能なパッケージが用意されています。一般的な家庭の認知症対策や争族防止策としても十分現実的な選択肢です。
【プロの結論】資産防衛と家族関係の視点から見出すべき教訓
長年にわたり家族社会学や資産承継のトラブルを取材してきた観点から見ると、信託銀行の利用は単なる資産運用の域を超え、「家族間の心理的境界線(バウンダリー)を守る防壁」としての意味合いを持ちます。
高齢化社会における最大の金融リスクは、本人の認知能力低下による「資産凍結」と、相続開始後に勃発する親族間の「共依存・感情的対立」です。親の判断能力が衰えた際、預金口座が凍結されて施設入所費用が引き出せなくなったり、一部の同居親族が預金を私物化していると疑われたりする事例は後を絶ちません。
SMBC信託銀行が提供する信託スキーム(家族の生活費や医療費を定期給付する仕組みや、特定の後継者にスムーズに株式や資金を渡す遺言信託)を元気なうちに組成することは、家族間の疑心暗鬼を物理的に遮断する効果を持ちます。第三者である信託銀行が契約に基づいて厳格に資産を管理・交付するため、親族同士が直接お金の配分を巡って衝突する精神的負荷を劇的に低減できるのです。
以上の実態を踏まえ、同社を活用すべき人と避けるべき人の明確な判断基準を提示します。
【利用をおすすめできる人】
- 50万円以上の余裕資金を常に預け入れ、維持手数料を確実に無料化できる人
- 海外赴任、留学、海外旅行の頻度が高く、外貨のままカード決済や出金を活用したい人
- 外貨建て資産、株式、国内外の不動産など多様な資産を抱え、包括的な承継設計を望む人
- 認知症による口座凍結リスクを回避し、次世代へ確実に資産を遺したい富裕層・シニア層
【おすすめできない(慎重になるべき)人】
- 日常の給与受け取りと国内での少額QR決済、光熱費引き落とし程度しか使わない人
- 残高管理が苦手で、預金残高が50万円を下回り口座維持手数料を引かれる恐れがある人
- 自宅や職場の近くに対面窓口が必須で、三井住友銀行と同じネットワークを期待している人
- 店舗を持たないネット銀行の超低コスト(為替手数料数銭レベル)のみを最優先したい人

【株式 会社 smbc 信託 銀行】に関するよくある質問(FAQ)
Q1:株式会社SMBC信託銀行と三井住友銀行は何が違うのですか?
A1:同じSMBCグループ傘下ですが、別個の金融機関です。三井住友銀行は一般的な預金・融資・国内決済を中心とする都市銀行(商業銀行)であるのに対し、SMBC信託銀行は旧シティバンクの事業を継ぐ外貨運用・グローバル決済(PRESTIA)と、資産・事業承継を担う信託業務に特化しています。取扱商品、手数料体系、店舗網も異なります。
Q2:PRESTIAの口座維持手数料(月額2,200円)を無料にするにはどうすればよいですか?
A2:前月の「月間平均総預金残高が50万円相当額以上」、または「外貨預金などの対象商品残高が20万円相当額以上」を維持することで無料になります。そのほか、SMBC信託銀行の提携クレジットカード決済口座に指定するなどの条件でも免除されます。いずれかの基準を確実に満たしておくことが重要です。
Q3:海外在住者や留学生にとってSMBC信託銀行を選ぶメリットは何ですか?
A3:マルチカレンシー対応の「Global PASS」を利用することで、口座内にある外貨(米ドルやユーロなど)を海外現地でそのままデビット決済やATM出金に充当できます。一般的なクレジットカードのような高い海外事務手数料や円換算レートのロスを大幅に削減できる点が大きな利点です。
Q4:保有している株式や有価証券をSMBC信託銀行で管理・信託できますか?
A4:可能です。富裕層やオーナー経営者向けに、上場株式や自社株の管理信託、株主権利の保全、将来の後継者への円滑な株式承継プランを提供しています。SMBC日興証券などグループ各社と連携した包括的な資産マネジメントを受けることができます。
まとめ:今後の動向と失敗しないための判断基準
株式会社SMBC信託銀行は、誰もが一律に利用すべき万能の銀行ではありません。しかし、外貨を活用した国際的な資産形成や、複雑な家族関係・財産状況を整理して守り抜く信託機能において、国内の金融業界で唯一無二の尖ったエッジを持つ金融機関です。
少額の預金を無計画に放置して手数料を垂れ流してしまう使い方は厳禁です。自らのライフスタイルに海外決済や外貨分散の明確なニーズがあるか、あるいは将来の家族を守る資産承継スキームが必要かを冷静に見極めることが、同行のポテンシャルを100%引き出すための確固たる分水嶺となります。 (出典: 株式 会社 smbc 信託 銀行(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
