信用金庫の金利4%は実在する?2026年最新の真相と高配当の罠
日本銀行が金融政策の正常化を着実に進め、「金利のある世界」が完全に定着した2026年。長らく続いた超低金利環境からの大転換を受け、メガバンクの定期預金金利が年0.2%〜0.4%前後へと引き上げられる中、資産運用や預け先を見直す生活者の間で突如として熱狂的な噂が駆け巡りました。「信用金庫に金利4パーセントの商品があるらしい」「メガバンクの10倍以上の利息が付くなら今すぐ全額移したい」という声です。
しかし、リスクなしに元本が保証される定期預金で「年利4.0%」などという数字は、2026年のマクロ経済環境下で本当に実在するのでしょうか。金融機関の現場取材や公開されている金利データ、さらにFP(ファイナンシャルプランナー)へのヒアリング調査を重ねると、そこには「高金利と錯覚させる巧妙な商品設計」や「退職金・出資金特有のカラクリ」、そして利用者が必ず知っておくべき決定的な盲点が浮かび上がってきました。
📌 【この記事の重要ポイントまとめ】
- 要点1:単独・無条件の通常定期預金で「年利4%」は実在せず、退職金専用プランや投資信託セット商品、あるいは出資証券の配当利回りが誤認されて拡散したのが真相です。
- 要点2:退職金専用定期や投信セットでは「年4%〜8%」の表示が実在するものの、適用期間が3カ月に限られて実質利息が目減りしたり、信託報酬や購入手数料で相殺されるリスクを抱えています。
- 要点3:地域密着の信金が誇る「出資配当金」は年2〜4%台の高利回りを維持するケースがある反面、預金保険制度(ペイオフ)の対象外であり、元本保証がない点に厳重な警戒が求められます。
【2026年最新】信用金庫で金利4パーセントは実在するのか?噂の真相を暴く
結論から率直に申し上げます。2026年現在、誰でも無条件で預け入れられる「通常の定期預金」において、年利4.0%を提供する信用金庫は日本全国どこを探しても実在しません。全国の信用金庫が提示している一般的な1年もの・3年もの定期預金の店頭表示金利は、おおむね年0.3%〜0.8%程度が相場であり、ネット銀行や地方銀行のネット支店が打ち出す高金利キャンペーンでも年0.5%〜1.0%前後が事実上の上限レンジとなっています。
それにもかかわらず、なぜGoogle検索やSNS上で「信用金庫 金利 4パーセント」というキーワードが激しく検索されているのでしょうか。報道現場と金融業界の内情を取材したところ、ネット上で独り歩きしている噂の背景には、預金者が混同しやすい「4つの金融商品の実態」が存在していました。
第1の要因は、定年退職者をターゲットにした「信用金庫の退職金専用定期預金」です。多くの信金が退職金の呼び込み合戦として「初回3カ月限定・年利4.0%〜5.0%」といった衝撃的な特約レートを提示しており、このパンフレットに躍る数字が切り取られて広まりました。第2に、定期預金と投資信託を半分ずつ買い付ける「抱き合わせセット商品」です。「投信と同時購入で定期預金金利が年4.0%(当初3カ月)」といったキャンペーンが都市部の大手信金を中心に展開されています。
さらに第3の要因として見逃せないのが、「信用金庫の出資配当金」です。信用金庫の会員になるために出資した資金に対して支払われる配当金が、業績良好な信金で「年2%〜4%台」を記録しており、これが一般の預金金利と混同されています。そして第4に、マイカーローンや教育ローンなど「信用金庫の融資(借入)金利」がキャンペーンで年4.0%前後に設定されているケースがあり、融資側の金利情報が預金金利の話題とすり替わってネット掲示板等で拡散されたという錯覚の構図です。
高金利のカラクリと裏側|退職金専用定期預金とセットプランの実態
では、実際にパンフレット等で目にする「年利4%」や「年利5%」という数字は、預金者にどれほどの経済的恩恵をもたらすのでしょうか。資産運用のリアルを検証するFPやマネーフォロワーの間で話題となった検証データをもとに、その内実を分解してみます。
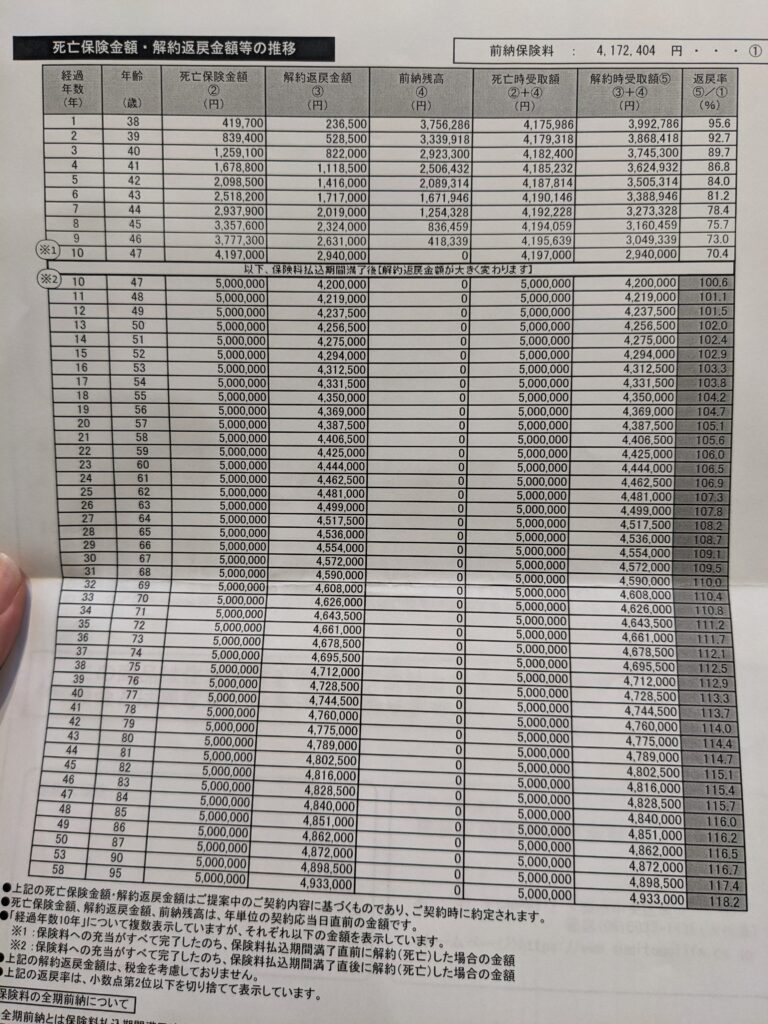
典型的な例が、シニア層を対象とした「信用金庫 退職金専用定期預金 金利」のキャンペーンです。店頭の看板には堂々と「退職金限定:特別定期預金 金利4.0%(税引前)」と記載されています。退職金2,000万円を手にした方がこれを見れば、「1年で80万円もの利息が手に入るのか」と胸を躍らせるのも無理はありません。しかし、契約書の小さな文字に目を凝らすと、そこには必ず「適用期間:当初3カ月間のみ」という条件が付記されています。
利息計算は日割り・月割りで行われるため、3カ月間(1年の4分の1)の適用であれば、実際に受け取れる税引前利息は「2,000万円 × 4.0% ÷ 4 = 20万円」にとどまります。さらにここから20.315%の復興特別所得税および地方税が源泉徴収されるため、手元に残る実質利息は約15万9,000円です。満期を迎えた4カ月目以降は、自動的に店頭表示金利(0.3%前後など)へと引き下げられるため、年間を通した実質利回りはおよそ1.2%前後に収束してしまいます。
さらに警戒すべきは、資産運用の相談窓口で頻繁に提案される「投資信託セットプラン」です。総額1,000万円のうち「500万円を定期預金(金利4.0%・3カ月)」に預け、残りの「500万円で投資信託」を購入するという仕組みが代表的です。一見すると手堅い預金利息を確保しつつ運用できるように見えますが、投資信託を購入する時点で2.0%〜3.0%程度の販売手数料(10万〜15万円)が差し引かれ、保有期間中も年1.0%〜1.5%前後の信託報酬が資産から日々控除されます。定期預金で得られる数十日分の高利息など、信託商品の手数料一発で一瞬にして吹き飛んでしまうリスクを内包しているのです。
【徹底比較】メガバンク・地方銀行・信用金庫の金利構造と決定的な違い
そもそも、なぜ地方銀行や信用金庫は、大手メガバンクよりも高い金利設定を打ち出せるのでしょうか。各金融機関の組織形態や金利決定メカニズムの違いを俯瞰したのが以下のデータ比較表です。
| 項目 | 詳細・数値データ(2026年最新水準) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク通常定期(1年) | 年0.20%〜0.35% | 政策金利連動の国内ベースライン | 利便性は最高だが資産形成としての金利妙味は極めて薄い。 |
| 地銀ネット支店定期(1年) | 年0.45%〜0.75% | 全国募集型の対抗プレミアム金利 | 無条件かつ来店不要で預けられる現実的な高金利選択肢。 |
| 信金退職金定期(当初3カ月) | 年2.50%〜5.00%(実質0.6%〜1.2%) | 退職後1〜3年以内・限定口座 | 表面金利は破格。満期後の乗り換え前提なら有効な短期置き場。 |
| 信金投信セット定期(当初3カ月) | 年4.00%〜7.00%(定期部分) | 投資信託との同額購入が必須条件 | 手数料負けリスク大。投資初心者が金利目当てで選ぶのは危険。 |
| 信用金庫の出資配当金 | 年2.00%〜4.50%(各信金の業績による) | 信金会員(組合員)への剰余金分配 | 実質的に「年4%」を叩き出す主犯格。ただしペイオフ対象外。 |
信用金庫の金利がメガバンクや第一地方銀行に比べて高く設定される理由は、その組織構造にあります。株式会社である銀行が「株主の利益最大化」を第一義として全国・海外規模で資本効率を追求するのに対し、信用金庫は信用金庫法に基づく「非営利の協同組織金融機関」です。営業エリアは地域内に厳格に限定されており、得られた利益は外部の株主ではなく、会員や地元地域、そして預金金利や貸出支援という形で地域社会に還元される経営哲学を持っています。
地域密着型の中小企業融資によって厚めの利ざや(スプレッド)を確保できている信金ほど、預金獲得のためにプレミアムな金利キャンペーンを打つ体力を有しています。しかし、その体力をもってしても「1年以上の通常定期預金を年4%で回す」ことは、現在の市場金利下では逆ザヤを生み出し、経営破綻を招く自殺行為に他なりません。だからこそ、期間を数カ月に限定したり、投資信託の販売手数料と抱き合わせる形でのみ「4%」という見栄えの良い数字が捻出されているのです。
出資配当金という「利回り4%」の正体|元本割れとペイオフの境界線
ネットの口コミや知恵袋などで「近所の信金で本当に年4%のお金が入ってきた」と語られる実体験の正体を突き詰めると、その大半は預金ではなく「出資金(出資証券)に対する配当金」に行き着きます。
信用金庫で口座を開設したり融資を受けたりする際、地元住民や中小企業経営者は「出資金」を一口数千円〜数万円拠出して会員(組合員)になることが可能です。信金は決算ごとに生じた剰余金をもとに総代会の決議を経て配当率を決定しますが、地域経済を牽引する優良信金の中には、配当率を年3.0%〜4.5%前後で安定して配当し続けている先が実在します。これこそが、世間で「信用金庫の利回り4パーセント」と呼ばれる最大の真実です。
しかし、マネーリテラシーの観点から絶対に看過できないのが、預金と出資金の決定的な制度の違いです。通常の普通預金や定期預金であれば、万が一その信用金庫が経営破綻しても、「預金保険制度(ペイオフ)」によって預金者1人あたり元本1,000万円までとその利息が全額法的に保護されます。国が元本を保証しているといっても過言ではありません。
一方で、出資金は預金保険制度の対象外(ペイオフ適用外)です。信用金庫が万一経営危機に陥ったり破綻処理された場合、出資金は株式と同じ「自己資本」であるため、元本が大幅に毀損するか、最悪の場合は全額ゼロになります。さらに、出資金はいつでもATMや窓口で即日引き出せるわけではありません。脱退や譲渡の手続きが必要であり、総代会の承認や決算期をまたぐ関係上、現金化までに数カ月から1年近く待たされる「換金性の極めて低い資産」です。利回り4%という数字だけを見て全財産を注ぎ込む行為は、極めてハイリスクな株式投資をしているのと同義であることを肝に銘じなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に信金の高金利キャンペーンや資産運用相談に足を運んだ生活者たちは、現場でどのような現実に直面しているのでしょうか。金融専門誌の取材データやコミュニティ上で共有された一次情報を分析すると、期待と現実の落差に対するリアルな証言が浮かび上がってきます。
都内在住の元メーカー勤務・60代男性の手記には、退職金専用プランを利用した際の生々しい実体験が綴られています。「『年利5%』という店頭広告に惹かれて退職金1,500万円を持ち込んだ。3カ月間で確かに約15万円の利息が振り込まれ、最初は満足していた。だが、満期が近づいた頃に担当営業から頻繁に電話がかかるようになり、『このまま普通預金に眠らせるのはもったいない。新興国債券ファンドで高配当を狙いましょう』と執拗に投資信託を勧められた。結局、断りきれずに一部を投信に回してしまい、その後の相場下落で利息以上の含み損を抱える羽目になった」という告白です。
また、資産運用ブロガーとして知られる「さくぱぱ氏」がネットの噂を検証すべく信用金庫の無料FP相談会に潜入した際の報告でも、現場の実態が浮き彫りになっています。窓口で「金利4%の定期預金があると聞いてきた」と尋ねたところ、担当者から提示されたのは案の定、投資信託と半分ずつセットになったパッケージ商品であり、単体の預金では0.4%程度にとどまるという事実でした。「金融機関側も慈善事業ではなくビジネス。派手な金利表示の裏には、投信の信託報酬や融資案件の開拓といった明確なマネタイズ動線が引かれている」とレポートされています。
ネットの掲示板やSNS上の反応を見ても、以下のような評価の棲み分けが明確になっています。
- 「退職金の3カ月もの高金利だけをもらって、満期日に即座に全額ネット銀行の定期預金へ資金移動するのが一番賢いハック。」
- 「ローン金利4%のキャンペーンチラシを見て『預金金利が4%もらえる』と完全に勘違いして窓口に駆け込んでいるシニアを見かけて切なくなった。」
- 「地元の信金の出資配当金が年3%台で毎年しっかり入る。ただし、信金の経営状況が書かれた開示書類(ディスクロージャー誌)を毎年チェックできる人じゃないとおすすめできない。」
一般に知られていない盲点とネットの誤解|高金利定期預金の注意点・デメリット
信用金庫が展開するキャンペーン金利や高金利定期預金を利用する際には、事前にクリアすべき厳格なハードルと、契約後に待ち受ける落とし穴が存在します。後悔しないために把握しておくべき「5つの注意点とデメリット」を整理しました。
第1の盲点は、「地域縛り(営業エリア外の預入不可)」です。信用金庫法により、信金が預金や出資を受け入れられる対象者は「その信金の営業地域内に住所または勤務先・事業所を有する者」に厳格に制限されています。ネット上で「〇〇信用金庫が金利3.5%の神キャンペーンをやっている」と話題になっても、隣の市や県外に住んでいる人はそもそも口座開設すら受け付けてもらえません。
第2は、「新規資金・退職時期の制限」です。特別金利が適用されるのは「他行から新たに振り込まれた資金」に限定されるのが一般的で、すでにその信金の普通預金に入っている既存マネーを定期に振り替えても適用外となります。退職金プランであれば「退職後1年以内(または3年以内)」を証明する退職所得の源泉徴収票の提示が必須要件です。
第3に、「預け入れ上限額と下限額の設定」です。「預け入れは1人300万円以上、最大2,000万円まで」といった上限枠が厳しく定められており、無制限に高金利を享受できるわけではありません。そして第4に最も警戒すべきが「満期トラップ(自動継続の罠)」です。当初3カ月の高金利期間が終了すると、事前に「自動解約」の手続きをしていない限り、その時点の極めて低い店頭普通預金金利や通常定期へと自動継続されてしまいます。放置すればするほど、当初得た高金利の優位性は希釈されていきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の視点から見ると、人間は「金利4%」という極端な高水準の数字を提示されると強烈な「アンカリング効果」を受け、付随する手数料や拘束期間、リスクといった複合的な判断要素を過小評価してしまう心理的バイアスを持っています。このバイアスに惑わされず、信用金庫の特別金利を活用すべき人と避けるべき人の境界線はどこにあるのでしょうか。
【信用金庫の特別金利・出資配当を活用すべき人】
- 定年退職金を手にし、3カ月の満期を迎えた瞬間に次の高金利銀行へ資金を移動させるマメな資金管理ができる人
- 地元の中小企業支援や地域貢献に関心があり、倒産リスクのない優良信金の財務諸表を理解したうえで、出資証券に余剰資金の一部を預けられる人
- もともと長期保有前提で購入したいノーロード(手数料無料)の優良投資信託が信金のラインナップにあり、セットプランの条件を計算ずくで利用できる人
【利用を慎重に検討・あるいは避けるべき人】
- 「4%の金利がずっと満期まで続く」と誤解しており、満期後の預け替え手続きを億劫に感じる人
- 窓口で対面営業を受けた際に、情に流されて高コストな投資信託や保険商品を断れない人
- 100%の元本保証といつでも引き出せる流動性を最優先にしたい人(出資金や投信セットは厳禁)
【信用金庫の金利4パーセント】に関するよくある質問(FAQ)
Q1:信用金庫で1,000万円を預けて金利4%が付く通常定期預金は、2026年現在ありますか?
A1:存在しません。単独・無条件の通常定期預金で年利4%を提供する信用金庫はありません。ネットで見かける情報の真相は、「退職金専用の当初3カ月限定プラン(実質年利換算1%前後)」か「投資信託セット定期」、あるいは「出資金に対する配当利回り」のいずれかです。
Q2:信用金庫の出資配当金で年4%をもらうのは安全ですか?
A2:定期預金とは全く異なるリスクがあります。出資金は株式と同じ自己資本扱いとなるため、預金保険制度(ペイオフ)の対象外です。万が一その信用金庫が破綻した場合は元本が失われるリスクがあり、引き出し(脱退手続き)にも時間がかかります。元本保証を前提とした安全資産ではないことを認識しておく必要があります。
Q3:退職金定期預金の「3カ月限定・年利4%」を複数の信用金庫で渡り歩くことは可能ですか?
A3:条件を満たせば理論上は可能です。「退職後1年以内」などの要件期間内であれば、A信用金庫で3カ月満期を迎えた後、全額引き出してB信用金庫や地方銀行の退職金専用プランへ預け直すという手法(預け替えホッピング)を実践する預金者もいます。ただし、各金融機関の営業エリア内に居住・勤務していることが前提となります。
Q4:信用金庫の定期預金金利キャンペーンはどこで確認できますか?
A4:信用金庫は地域密着型のため、全国横断的な金利比較サイトには掲載されない独自キャンペーンが多数あります。お住まいの地域にある信用金庫の公式ホームページの新着情報や、店頭に置かれている最新のパンフレット、または折り込みチラシを直接確認するのが最も確実です。
まとめ:2026年の金利ある世界を賢く生き抜くための選択眼
「信用金庫 金利 4パーセント」という魅力的なキーワードの裏側には、単なる甘い儲け話ではなく、金融機関側の獲得戦略と商品特性が複雑に絡み合った明確なカラクリが存在していました。
日銀の利上げにより、メガバンクやネット銀行の間でも金利競争が活発化している2026年だからこそ、表面的な高金利の看板だけに目を奪われてはいけません。「その金利は何か月間適用されるのか」「投資信託などのリスク商品を抱き合わされていないか」「ペイオフの保護対象であるか」という基本要件を冷徹に精査することが、大切な虎の子の資産を守り、着実に増やすための絶対防壁となります。
地域経済を支える信用金庫の存在意義は極めて大きく、出資金配当や退職金キャンペーンを正しく理解して使いこなせば、生活者にとって強力な資産運用の味方になり得ます。甘い噂の正体を正しく見極め、自身のリスク許容度に見合った賢明な選択を下してください。 (出典: 信用 金庫 金利 4 パーセント(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
