「稼ぐほど損」の誤解を暴く!累進課税の仕組みと2026年手取り防衛術
「昇給を勝ち取ったのに、給与明細を見たら手取りが数千円しか増えていなかった」「年収1,000万円を超えると税金でごっそり持っていかれて、かえって損をするのではないか」。SNSや職場の雑談で、毎年のように繰り返される定番の疑問です。物価高や社会保険料の上昇が家計を直撃する2026年現在、汗水垂らして稼いだ報酬がどれだけ手元に残るのかという問題は、現役世代にとって死活問題となっています。
ネット上では「稼ぐほど損をする」「税率が上がると手取りが逆転する」といった言説がもっともらしく語られますが、その大半は税制の構造に対する初歩的な誤認から生じています。制度の真実を知らないままでは、根拠のない噂に惑わされてキャリアアップの意欲を削がれたり、本来受けるべき合法的な節税恩恵を取りこぼしたりしかねません。本稿では、日本の所得税が採用する課税システムの真実、最高税率45%の適用基準、さらには2026年最新の税制改正動向を踏まえた手取り防衛策まで、取材データに基づき徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「稼ぐほど手取りが減る」は制度上の完全な誤解であり、超過累進課税のルール上、額面給与が増えて手取り総額が減る「手取り逆転」は税制単体では生じない。
- 要点2:ただし、各種控除の打ち切り(所得制限)や社会保険料の負担増が重なることで、限界的な「手取りの伸び悩み」を感じる構造的要因は実在する。
- 要点3:2026年の税制環境下では、所得控除と税額控除の違いを正確に理解し、iDeCoやふるさと納税などをフル活用することが手取り最大化の決定打となる。
噂の真偽を徹底検証|「稼ぐほど損をする?」累進課税手取り逆転の真相
ビジネスパーソンの間でまことしやかに囁かれる「昇給して税率の階段を一段上がったせいで、前の年より手取りが減った」という言説。結論から言えば、累進課税手取り逆転の真相は「税金の仕組み単体では絶対に起こり得ない都市伝説」です。
この誤解の根源は、日本の所得税が採用している「超過累進課税」と、架空の制度である「単純累進課税」の混同にあります。仮に単純累進課税が存在したとすれば、課税所得195万円(税率5%=税額9万7,500円)の人が、わずか1,000円昇給して195万1,000円になった途端、全額に10%が課税されて税額が19万5,100円へと急増し、手取りが約9万6,000円も逆転減少してしまいます。
しかし、実際の所得税法が定める超過累進課税では、「一定の金額を超えた部分」に対してのみ、より高い税率が適用される仕組みになっています。先ほどの例で言えば、195万円までの部分には一律5%が課され、超過した1,000円に対してのみ10%が適用されます。増加した1,000円にかかる税金はわずか100円であり、手取りは確実に900円増加します。所得税の税率区分が上がったことだけを理由に手取り総額が減ることは、数学的・論理的にあり得ません。
ではなぜ、これほど多くの人々が「稼ぐほど損をしている」と錯覚してしまうのでしょうか。取材班の調査と現場検証から、以下の3つの複合的要因が浮かび上がってきました。
- 手当や補助金の「所得制限の崖」:児童手当の特例給付打ち切りや、高校授業料無償化(就学支援金)の所得制限ラインをわずかに超えた場合、支給停止額が昇給分を上回り、世帯単位の実質手取りが逆転するケースが現実に存在する。
- 社会保険料の負担増:標準報酬月額の等級が上がることによる厚生年金保険料や健康保険料の天引き増や、40歳から課される介護保険料の負担増が重なり、手取りの増加幅が極端に鈍化する。
- 心理的な「限界税率」のショック:額面が上がれば上がるほど、追加の10万円に対する天引き割合が高くなるため、「こんなに働いたのに、これだけしか増えないのか」という心理的徒労感が「損をした」という主観的記憶にすり替わる。
税制そのもので手取りが減ることはないものの、社会保障制度や福祉政策の所得制限がパッチワークのように重なり合った結果、実質的な逆転や強い停滞感を生み出しているのが、この問題の根深い構造です。
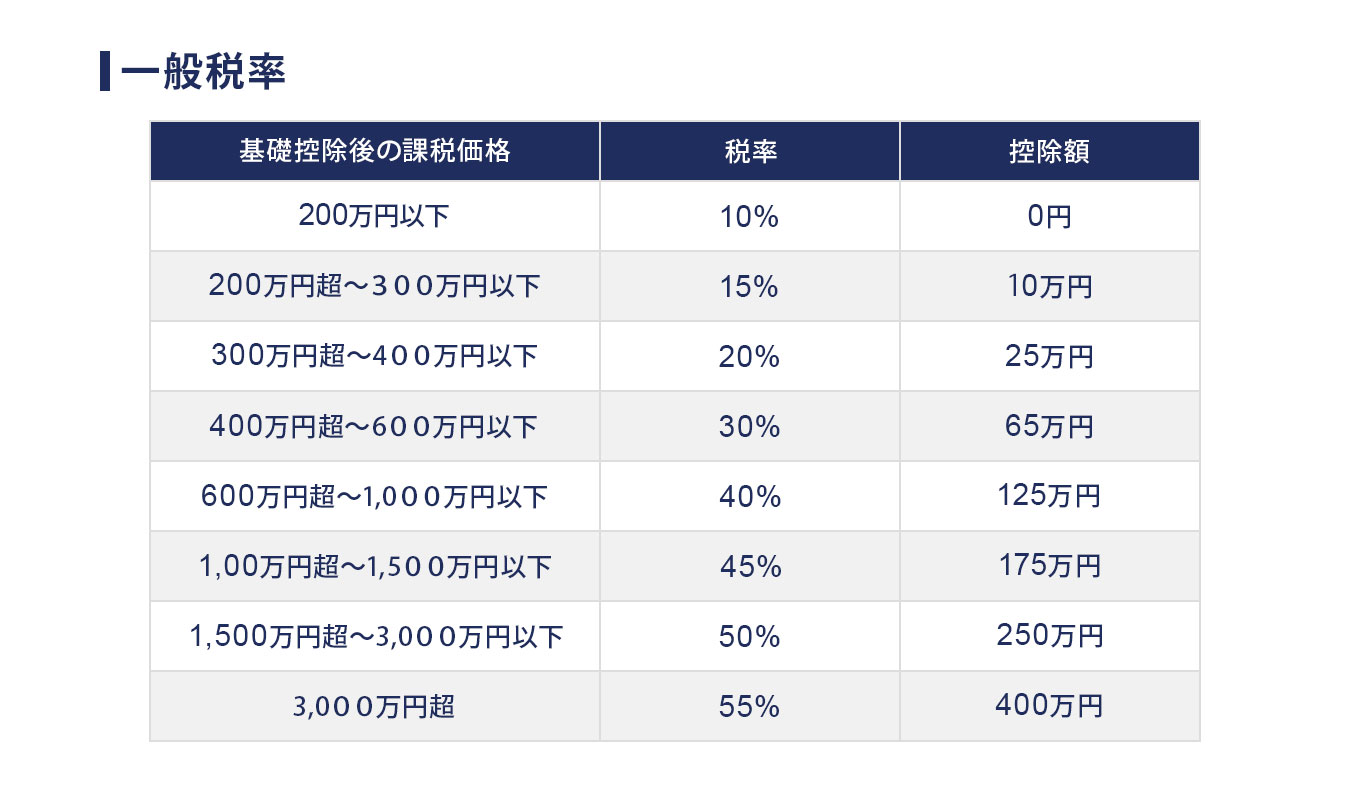
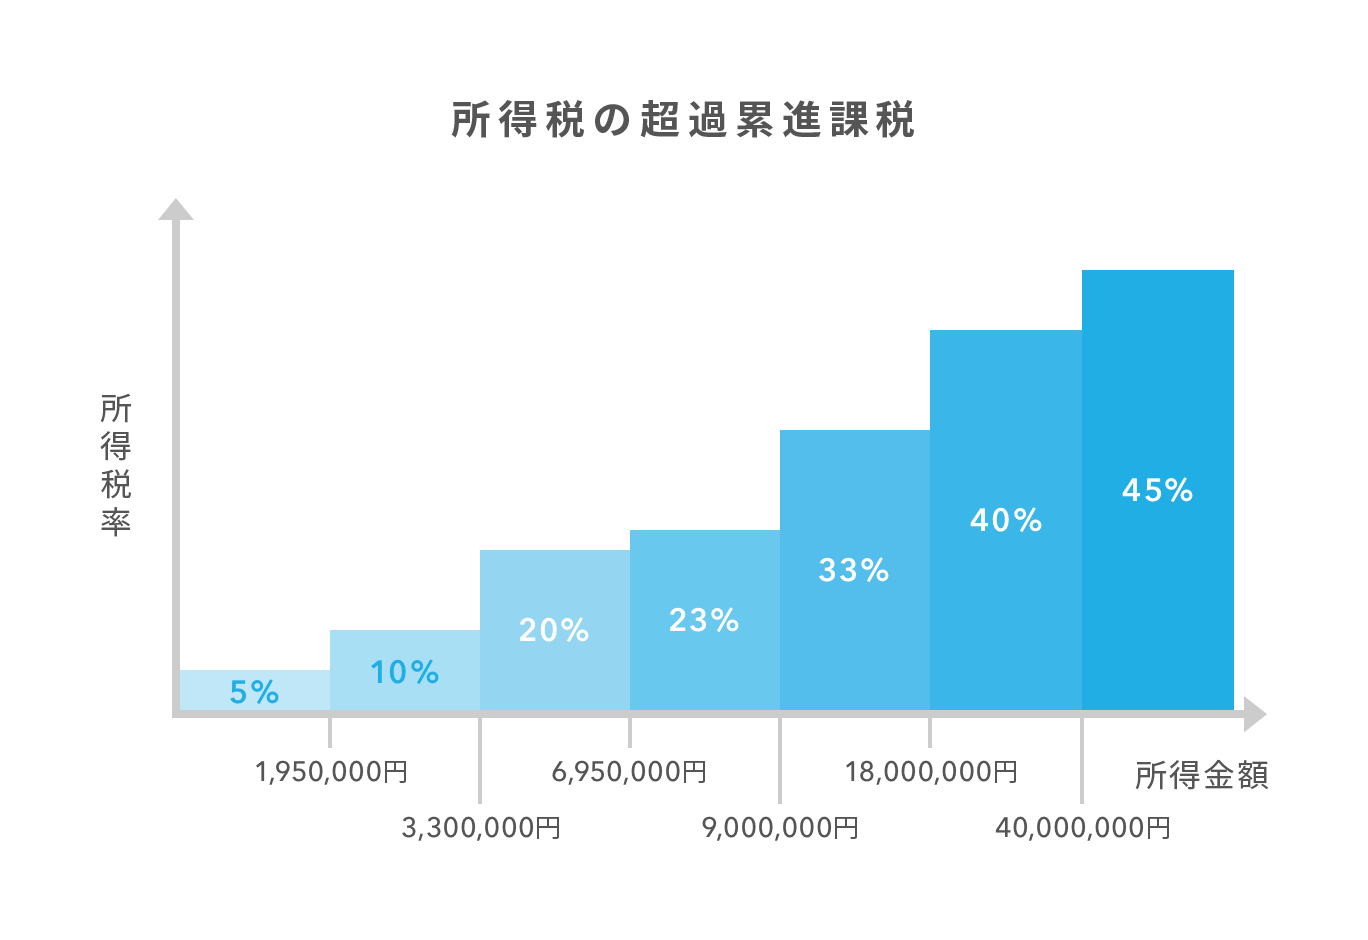
累進課税の仕組みと計算方法|所得税の速算表と年収別所得税率一覧
手取りの実態を正確に把握するには、累進課税の仕組みと具体的な累進課税計算方法を正しく把握しておく必要があります。多くの人が勘違いしがちですが、税率は「年収(額面給与)」に直接かけられるわけではありません。
給与所得者の所得税は、以下のステップで算出されます。
- 額面年収から「給与所得控除」(経費相当額)を差し引く=給与所得
- 給与所得から「基礎控除」「社会保険料控除」などの各種「所得控除」を差し引く=課税所得
- 課税所得に税率を掛け、速算表の「控除額」を差し引く=基準所得税額
- 基準所得税額に復興特別所得税(2.1%)を加算し、最終的な所得税額を確定する
この計算で不可欠となるのが国税庁の定める「所得税の速算表」です。速算表に記載されている「控除額」とは、超過累進課税を素早く計算するための数学的調整値であり、税率ごとに下位区分の税率差をまとめて差し引く役割を果たしています。
以下に、課税所得ごとの税率区分と、一般的な単身会社員を想定した年収別所得税率一覧および手取り試算データをまとめました。
| 課税所得金額の区分 | 所得税率 / 控除額 | 住民税率(一律) | 額面年収の目安と実質手取り割合 |
|---|---|---|---|
| 1,000円 〜 194万9,000円 | 5%(控除額:0円) | 10% | 年収〜約300万円台前半 (手取り割合:約80〜85%) |
| 195万円 〜 329万9,000円 | 10%(控除額:97,500円) | 10% | 年収約350万〜500万円 (手取り割合:約78〜80%) |
| 330万円 〜 694万9,000円 | 20%(控除額:427,500円) | 10% | 年収約550万〜900万円 (手取り割合:約73〜76%) |
| 695万円 〜 899万9,000円 | 23%(控除額:636,000円) | 10% | 年収約950万〜1,200万円 (手取り割合:約68〜72%) |
| 900万円 〜 1,799万9,000円 | 33%(控除額:1,536,000円) | 10% | 年収約1,250万〜2,200万円 (手取り割合:約60〜65%) |
| 1,800万円 〜 3,999万9,000円 | 40%(控除額:2,796,000円) | 10% | 年収約2,300万〜4,800万円 (手取り割合:約53〜58%) |
| 4,000万円超 | 45%(累進課税最高税率) (控除額:4,796,000円) | 10% | 年収約5,000万円超〜 (手取り割合:約47〜50%以下) |
住民税は課税所得に対して一律10%(標準税率)であるため、所得税率と住民税率を合算した最高税率は実質55%に達します。課税所得4,000万円を超える超高所得層においては、超過分に対して半分以上の税金が自動的に徴収される計算です。
【実態検証】「額面1,000万円プレイヤー」が漏らす現場の悲鳴とコミュニティのリアル
税制上の手取り逆転がないとしても、現場の肌感覚として「割に合わない」という不満が消えることはありません。大手IT企業や金融機関に勤める年収1,000万〜1,200万円クラスの中堅ビジネスパーソンを対象とした取材では、共通した重苦しい証言が得られました。
都内の外資系コンサルティング会社に勤務する30代後半男性は、給与明細を手に苦笑いを浮かべます。
「30歳で年収650万円だった頃から死に物狂いで成果を出し、ようやく額面1,100万円に到達しました。しかし手取りを計算すると780万円前後。額面は450万円も増えたのに、手取りは200万円強しか増えていません。さらに妻と子ども2人がいますが、児童手当は所得制限でゼロ、高校授業料の支援も対象外。都心の高い家賃と教育費を払うと、生活水準は年収600万円時代とほとんど変わらないのが現実です」
ネット上のコミュニティ(SNSや大手掲示板)でも同様の嘆きが頻出しています。知恵袋や5ちゃんねるの実態スレッドでは、「年収800万円から1,200万円の間が一番コスパが悪い『働き損ゾーン』」「昇進して責任と残業時間だけが倍増し、税金で削られて手取りが増えない」といった書き込みが数千件規模で共感を集めています。
ここに見られるのは、限界税率の上昇による心理的損耗です。課税所得が695万円を超えると所得税率は23%、住民税10%、社会保険料(実質労使折半で約15%)を合わせると、追加で稼いだ給与の4割以上が天引きされます。人間は「得られた総額」よりも「奪われた割合」に強く反応する認知特性(損失回避バイアス)を持つため、努力と報酬のアンバランスさが強い不公平感として噴出するのです。
累進課税デメリットと批判の理由|消費税との違いと日本社会の構造的課題
累進課税は本来、富の再分配によって所得格差を是正し、社会の安定を図る「垂直的公平」を実現するための制度です。しかし、近年の経済環境においては、その副作用が激しく槍玉に挙げられています。累進課税デメリットと批判の理由として、経済学者や実務家から指摘される代表的な論点は以下の3点です。
- 勤労意欲およびイノベーションの阻害:どれほど卓越した成果を出して昇給・ボーナスを得ても、半分近くが税金と社会保険料で消える構造は、優秀層の「これ以上リスクを取って働く意味があるのか」という意欲減退を招く。
- 国際的な頭脳流出(ブレイン・ドレイン):シンガポール(最高所得税率24%)やドバイ(所得税ゼロ)など、税負担の低い国へトップエンジニアや起業家、クリエイターが拠点を移転する動きが加速している。
- 税収の不安定性:累進課税による所得税は景気変動の影響を極端に受けやすく、好況期には税収が跳ね上がる一方、不況期には激減するため、国家財政の基盤としてはボラティリティが高い。
ここで重要な比較軸となるのが、累進課税と消費税の違いです。
消費税は所得に関係なく全員が一律の税率(標準10%、軽減8%)を負担する「間接税」であり、景気に左右されにくく安定した税収をもたらすメリットがあります。しかし、収入に占める消費の割合が大きい低所得層ほど負担割合が高くなる「逆進性」という根本的な問題を抱えています。
これに対し、所得税の累進課税は「担税力(税金を支払う能力)」に応じて高所得者により重い負担を求めるため、逆進性を緩和する装置として不可欠です。しかし、日本のように中間層から富裕層への課税ピッチが急激すぎると、今度は「富の搾取」と感じる層が増加します。
【プロの結論】格差是正の正義と「努力の限界効用」を巡る社会心理学的課題
社会心理学や行動経済学の観点から分析すると、現在の日本における累進課税批判は、単なる損得勘定を超えた「社会契約の綻び」を映し出しています。高度経済成長期のように「国民全員の給与が右肩上がりに増える」時代であれば、高所得層への累進課税は社会連帯の証として機能していました。
しかし、30年以上にわたる実質賃金の伸び悩みの中で、高所得層は「過度な税負担を負わされながら手当の対象外にされるスケープゴート」となり、低・中所得層は「それでもまだ富裕層の負担が足りない」と反発するという、相互のルサンチマン(怨恨感情)が渦巻く構図が定着してしまいました。自己投資や努力によってキャリアを切り拓いた個人が「心理的バウンダリー(境界線)」を侵害されたと感じないよう、公平感のある再分配設計が今まさに求められています。
【2026年最新税制改正動向】最高税率45%の先へ?富裕層包囲網と負担増の実態
富裕層や高所得サラリーマンに対する風当たりは、制度面でも年々厳しさを増しています。2026年最新税制改正動向において、最も注視すべきは「所得の壁」の見直しと各種給与控除の適正化です。
第一に、累進課税最高税率45%(課税所得4,000万円超)の適用基準そのものは維持されているものの、給与所得控除の上限(現行195万円、年収850万円超で頭打ち)のさらなる引き下げ論議や、高所得層を狙い撃ちにした各種税制優遇の制限が常態化しています。
第二に、株式譲渡益や配当所得に一律約20%が課税されることで、年収1億円を超えると実質負担率が下がるいわゆる「1億円の壁」に対する是正措置です。超富裕層に対する「ミニマムタックス(最低限の税負担基準)」の導入が具体化しており、給与所得だけでなく金融資産から得られる所得に対しても包囲網が急速に狭まっています。
さらに見逃せないのが、2026年度から本格的な徴収・増額フェーズに入った「子ども・子育て支援金制度」に伴う実質的な社会保険料上乗せです。税金という看板こそ掲げていないものの、毎月の給与天引き額が増大することは、累進課税による手取り減少に追い打ちをかけるステルス増税として家計に重くのしかかっています。
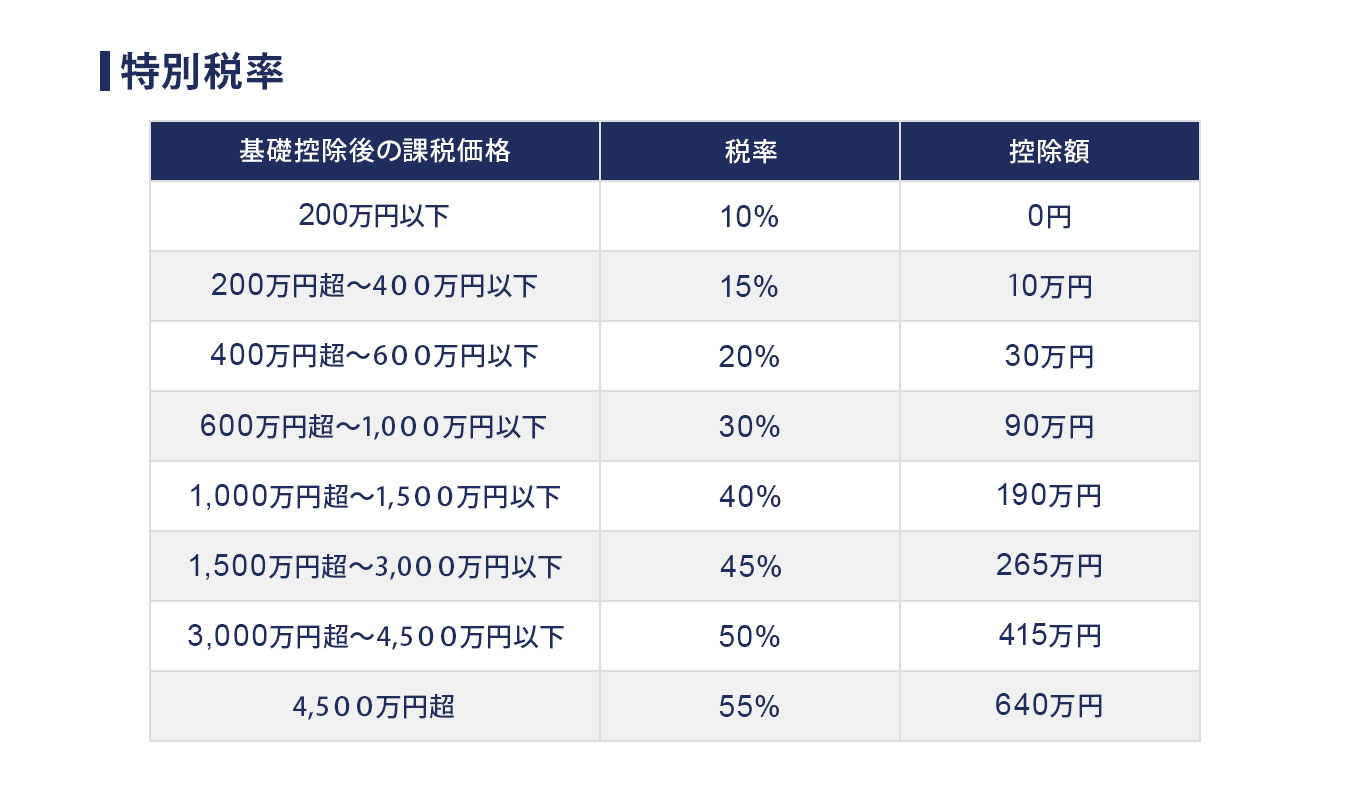
累進課税の節税対策詳細|所得控除と税額控除を駆使する手取り最大化策
重い累進課税の負担を軽減し、手取りを最大化するためには、感情的に制度を批判するのではなく「税制の構造的ルール」を熟知して使い倒す姿勢が不可欠です。最優先で知るべきは、所得控除と税額控除の決定的な違いです。
- 所得控除:税率を掛ける前の「課税所得」から差し引くもの(例:基礎控除、社会保険料控除、小規模企業共済等掛金控除、扶養控除など)。税率が高い高所得者ほど、節税効果(手取りへの還元額)が大きくなる特性を持つ。
- 税額控除:計算し終えた「税額そのもの」から直接差し引くもの(例:住宅ローン控除、配当控除、政党寄附金控除など)。所得金額に関係なく、控除された額がそのまま手取りに直結するため減税パワーが極めて高い。
この仕組みを踏まえ、2026年に実行すべき累進課税の節税対策詳細を体系的に整理しました。
1. iDeCo(個人型確定拠出年金)による「課税所得圧縮」
会社員・自営業者を問わず、最強の所得控除ツールがiDeCoです。拠出した掛金の全額が「小規模企業共済等掛金控除」の対象となり、課税所得からダイレクトに差し引かれます。例えば課税所得が900万円(所得税率33%+住民税10%=限界税率43%)の人が月額2万円(年間24万円)を積み立てた場合、年間で約10万3,200円もの税金が還付・減額されます。税率区分が高い人ほど威力を発揮する、累進課税の特性を逆手に取った王道の防衛策です。
2. ふるさと納税(寄附金控除)による生活費の実質防衛
所得税と住民税の前払いシステムであるふるさと納税は、実質負担2,000円で全国の返礼品を受け取れる制度です。手取り金額そのものを増やすわけではありませんが、食料品や日用品を返礼品でまかなうことで、年間の可処分所得を押し上げる強力な生活防衛効果を発揮します。年収が高い人ほど控除限度額枠が広がるため、使わない手はありません。
3. 医療費控除とセルフメディケーション税制の徹底申請
年間で支払った医療費が10万円(総所得金額が200万円未満の場合はその5%)を超えた場合、超過分が所得控除の対象となります。生計を一にする家族全員分の医療費を合算できるため、世帯の中で「最も所得税率が高い人」の名義で確定申告を行うのが鉄則です。これにより、還付される金額を最大化できます。
4. 副業の事業所得化とプライベートカンパニー設立
年収1,500万円を超えるトッププレイヤーの間で一般化しているのが、副業によるマイクロ法人設立や所得分散です。給与所得と副業の事業所得を組み合わせることで、事業に必要な出費を経費計上して課税所得を圧縮したり、法人税率(実効税率約20〜30%台)を活用して個人の最高税率55%を回避したりする手法です。ただし、税務署からの否認リスクを避けるため、実体のある事業運営と専門税理士の助言が不可欠となります。
【プロの結論】節税対策に向いている人・慎重になるべき人の判断基準
資産防衛に動くにあたって、自身の現状を客観的に見極める必要があります。以下の判断基準を参考にしてください。
- 即座に徹底対策すべき人:額面年収700万円以上で課税所得が330万円(税率20%の壁)を超えている人、各種所得制限に引っかかりそうな子育て世帯、将来の独立や副業展開を視野に入れている人。
- 対策に慎重になるべき人:年収300万円未満で課税所得が極めて低く所得控除の恩恵が薄い人、直近数年以内に住宅購入や教育費で手元流動性(現金キャッシュ)を最優先で確保したい人(iDeCoは60歳まで原則引き出せないリスクがあるため)。
【累進 課税】に関するよくある質問(FAQ)
Q1:給料が上がって税率区分が上がると、給料全体に高い税率がかかって手取りが減るって本当ですか?
A1:完全な誤解です。日本の所得税は「超過累進課税」を採用しているため、上がった税率が適用されるのは「その基準金額を超えた超過部分のみ」です。過去の所得区分には元の低い税率が適用され続けるため、所得税の計算単体で額面が増えたのに手取り総額が減ることは絶対にありません。
Q2:年収いくらから所得税の最高税率(45%)になるのですか?住民税と合わせると半分以上取られますか?
A2:給与年収ではなく「課税所得」が4,000万円を超えた部分に対して最高税率45%が適用されます。会社員の場合、基礎控除や給与所得控除を差し引く前の額面年収ベースでは概ね4,500万〜5,000万円以上が目安です。住民税の一律10%を加えると限界税率は55%に達し、4,000万円を超えた分の所得については半分以上が税金として徴収されます。
Q3:累進課税の負担を減らすために、会社員が今すぐできる最も効果的な節税は何ですか?
A3:第一は掛金全額が所得控除になる「iDeCo(個人型確定拠出年金)」の満額拠出、第二は自己負担2,000円で返礼品を受け取れる「ふるさと納税」の限度額いっぱいまでの活用です。さらに住宅購入予定があるなら「住宅ローン控除(税額控除)」を漏れなく活用することが手取り防衛の最短ルートです。
Q4:単純累進課税と超過累進課税の根本的な違いは何ですか?
A4:単純累進課税は「ある一定額を超えた場合、所得全体の全額に対して新しい税率を適用する方式」で、これだと税率の境目で手取り逆転が起こります。一方、超過累進課税は「一定額を超えた超過分にだけ高い税率を適用し、下位の部分には元の低い税率を適用する方式」です。世界中のほぼすべての主要国が手取り逆転を防ぐために超過累進課税を採用しています。
まとめ:仕組みを正しく恐れず、2026年を賢く生き抜くリテラシー
「稼ぐほど損をする」という言葉は、制度の無理解が生んだ幻想であると同時に、複雑化する社会保険料や所得制限の狭間で苦しむ現役世代のリアルな心理を反映した叫びでもあります。
超過累進課税の数学的真実を知れば、昇給やキャリアアップにブレーキをかける必要が一切ないことが分かります。稼いだ額面が増えれば、手取りの総額は確実に増えます。その上で、手取りの伸びを鈍らせる要因に対しては、iDeCoやふるさと納税、所得控除の最大化といった合法的な知恵を総動員して対抗していくべきです。
税金を漫然と引かれるがままにするか、ルールを味方につけて資産を守り抜くか。制度の構造を冷徹に理解し、行動を起こした人だけが、激変する2026年の税制環境下でも着実に豊かさを築き上げることができます。 (出典: 累進 課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
