岐阜信用金庫の定期預金はお得?2026年最新キャンペーン金利と他行比較
日本銀行による利上げ政策が定着し、かつての「金利ほぼゼロ」の時代から明確な金利選別の時代へと突入した2026年。岐阜県内でも、大切な手元資金をどこに預けるべきか頭を悩ませる生活者が急増しています。その中で常に熱い視線を集めているのが、県内最大手の信用金庫である「ぎふしん」こと岐阜信用金庫が打ち出す定期預金キャンペーンです。
しかし、店頭のポスターやチラシに踊る魅力的な数字を鵜呑みにして預け入れると、思わぬ適用条件や中途解約時のペナルティに直面し、期待外れに終わるリスクも潜んでいます。本稿では、最新の開示資料や現場取材、地元預金者のリアルな口コミをもとに、岐阜信用金庫の定期預金キャンペーンの実態を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の特別金利キャンペーンは、一般向けで年0.40%〜0.60%前後、退職金専用プランでは年1.0%を超える優遇金利が提示されるなど、地域金融機関として高水準を維持。
- 要点2:十六銀行や大垣共立銀行といった競合地銀と比較すると店頭金利で優位に立つ場面がある一方、ネット銀行の最高水準や投資信託抱き合わせ型プランの表面金利トラップには注意が必要。
- 要点3:年金受給口座の指定者や退職金の初回預入には極めて有利な反面、「新規資金(ニューマネー)限定」の条件や中途解約時の利息大幅削減リスクを把握した上での使い分けが成否を分ける。
【2026年最新】岐阜信用金庫の定期預金キャンペーンは本当にお得なのか?
地元で圧倒的な店舗網と知名度を誇るぎふしんですが、打ち出される定期預金キャンペーンが「本当にお得なのか」という疑問に対する答えは、預金者の属性と資金の性質によって明確に分かれます。
2026年現在、ぎふしんの預金金利の現在の状況を俯瞰すると、一般的な店頭表示金利(1年もの定期)は日本銀行の金融正常化に伴い年0.25%〜0.35%程度まで引き上げられています。これに対し、夏・冬の特別優遇キャンペーンや新生活応援キャンペーンでは、上乗せ金利が適用されて年0.45%〜0.65%の好金利が提示される事例が目立ちます。
特に破格の設定となっているのが「退職金専用定期預金」です。退職後1年〜2年以内の退職金受領者を対象とした特別プランでは、3カ月ものや1年ものにおいて年1.20%〜1.50%という、普通預金とは次元の異なる優遇金利が設定されています。また、公的年金の受取口座を岐阜信用金庫に指定しているシニア層を対象とした「年金受給者定期預金」でも、店頭金利に年0.10%〜0.20%が上乗せされる特典が常時用意されています。
単に「定期に預ければ誰でも最高金利がもらえる」というわけではなく、新規に外部から持ち込んだ資金(ニューマネー)であることや、特定のライフイベントを迎えた預金者に対して手厚く配分されているのが実態です。無条件で高金利を享受できると誤解して窓口を訪れると、期待とのギャップに戸惑うことになります。
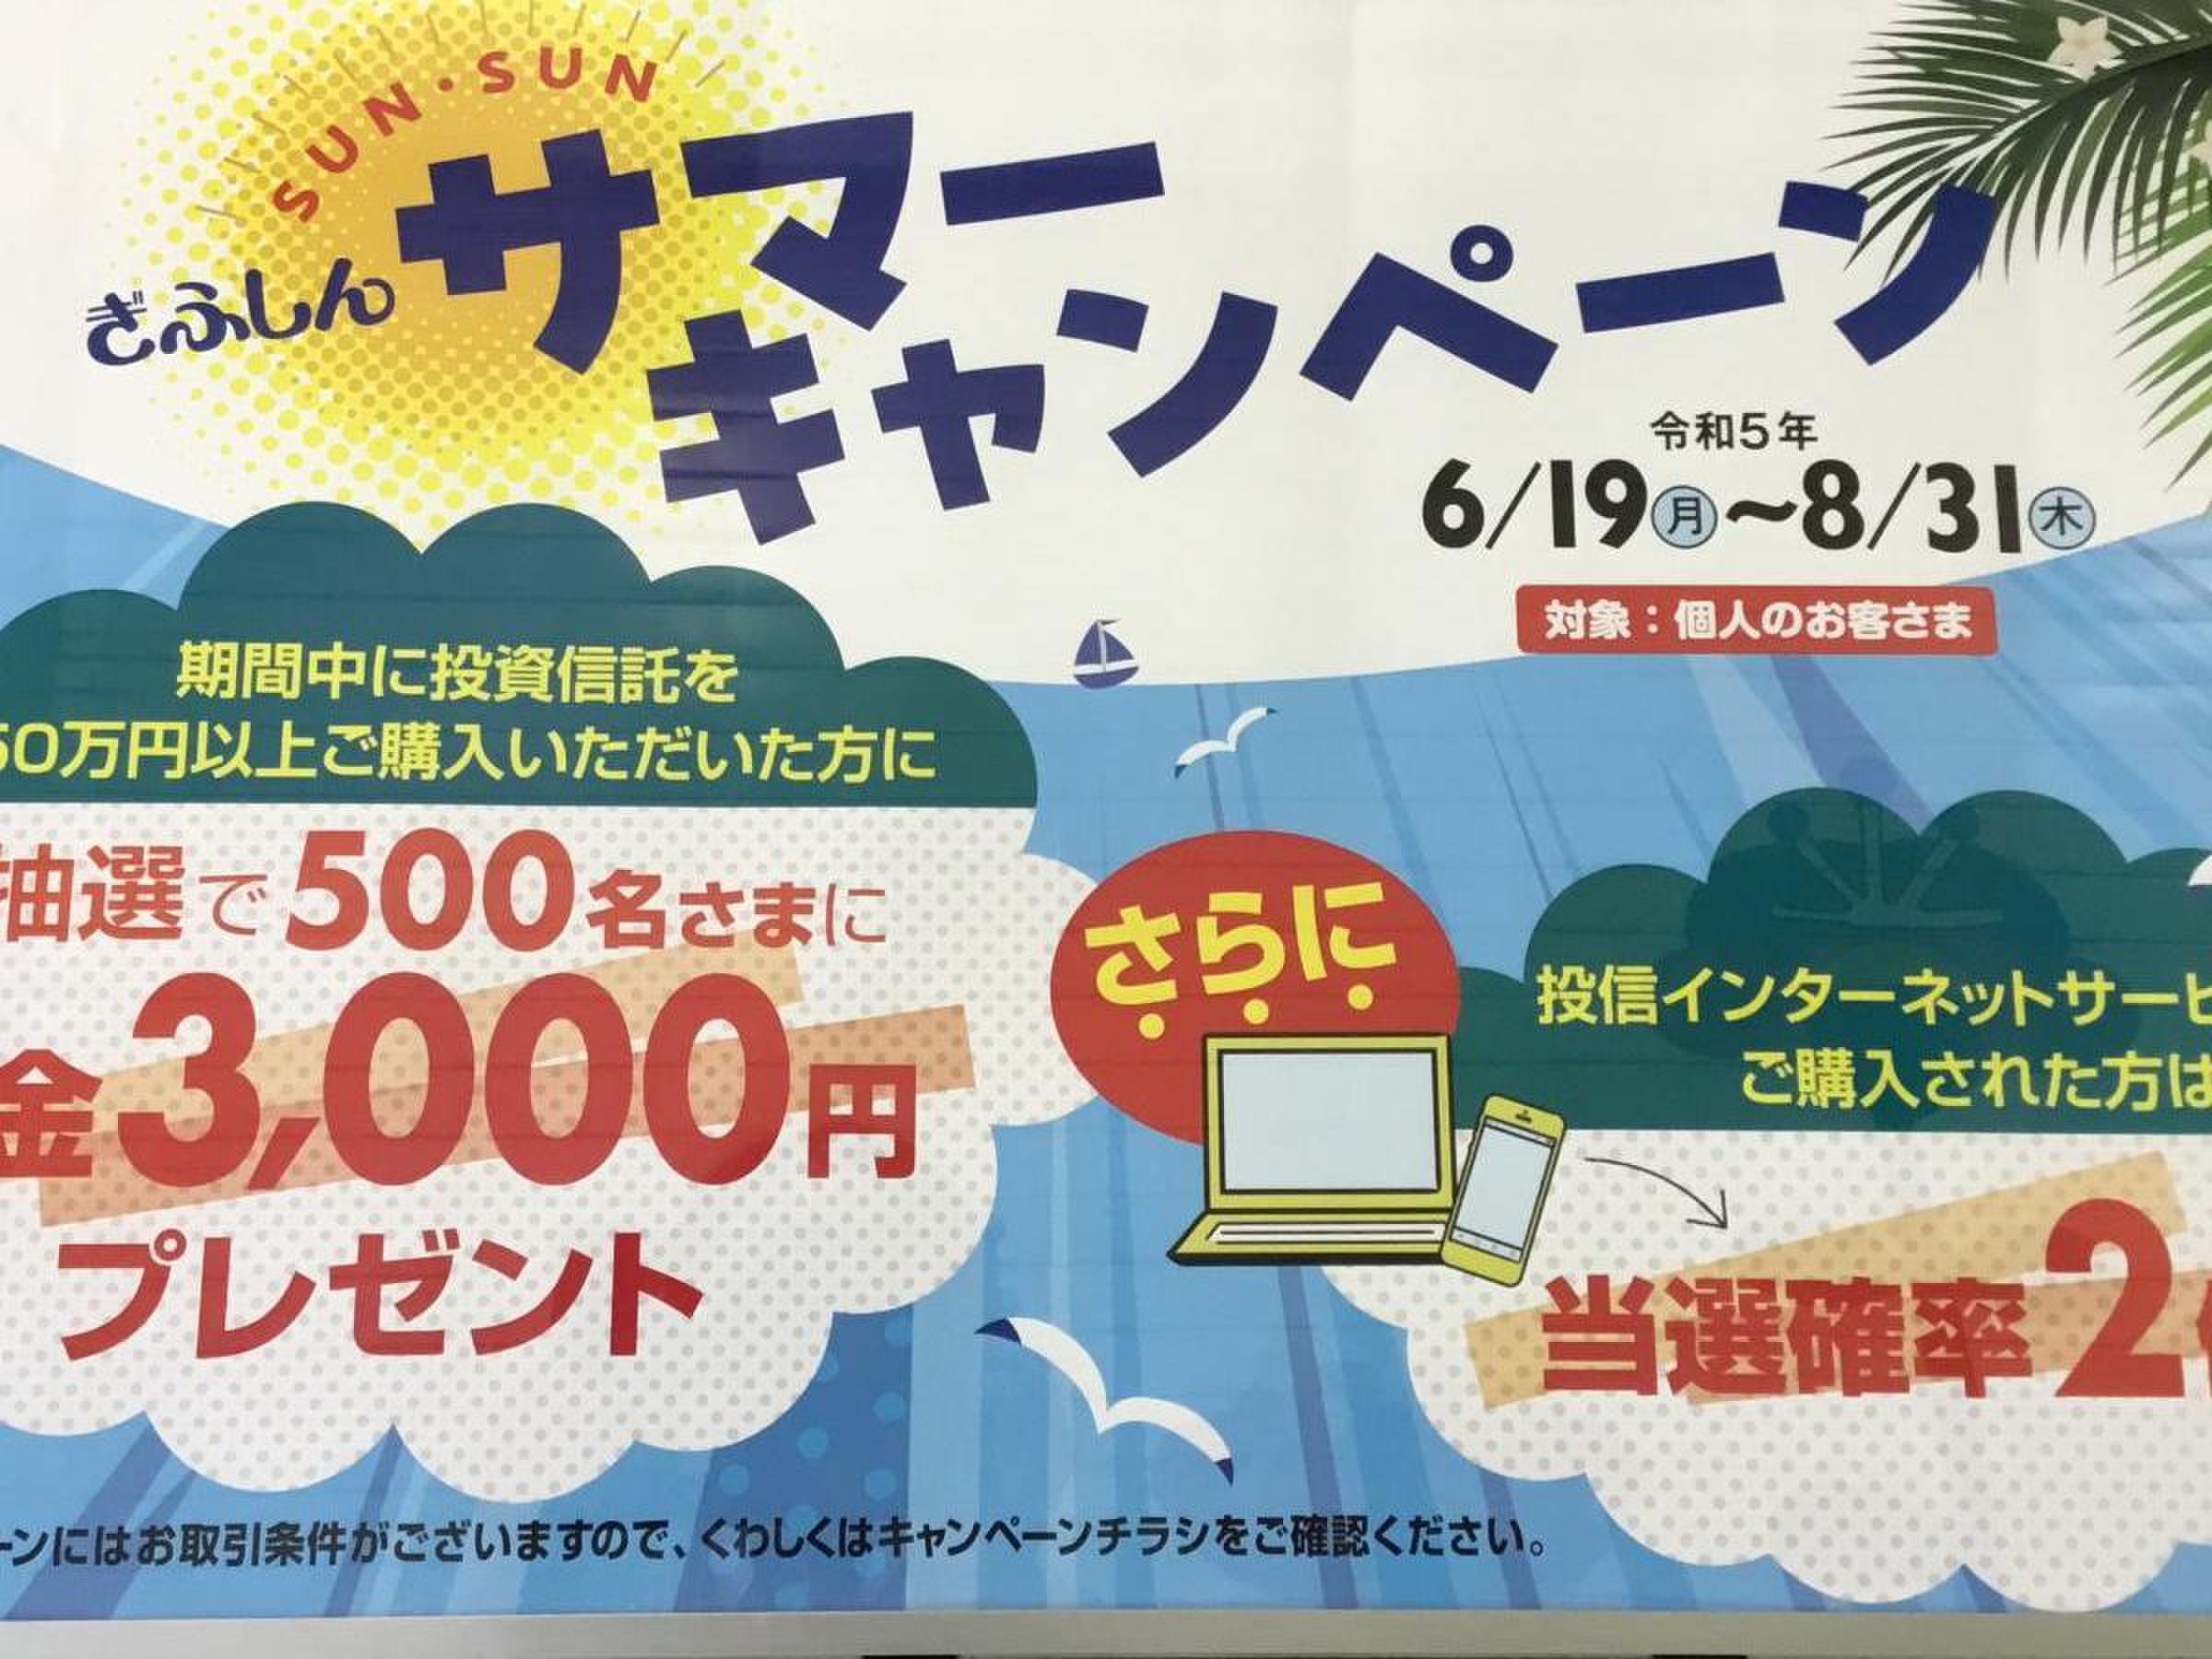
徹底比較|十六銀行・大垣共立銀行との金利差と驚きの真相
岐阜県内の金融市場において、預金者が最も比較検討するのが、地域二大地銀である「十六銀行」および「大垣共立銀行(OKB)」、そして岐阜信用金庫の三者です。さらに、近年シェアを広げるネット専業銀行(SBI新生銀行やauじぶん銀行など)を加えた比較データを以下にまとめました。
| 金融機関名 | キャンペーン・特別金利(年率・税引前) | 適用条件・対象資金 | 編集部の見解・評価 |
|---|---|---|---|
| 岐阜信用金庫(ぎふしん) | 0.45% 〜 0.60% (退職金専用:1.20%〜1.50%) | 新規預入資金限定、窓口または特定アプリ、ボーナス期 | 対面型金融機関としては地域トップクラスの還元率。退職金プランは極めて強力。 |
| 十六銀行 | 0.35% 〜 0.50% | アプリ専用定期、給与受取口座連携などの付帯条件あり | デジタル完結の利便性はあるが、純粋な店頭金利単体ではぎふしんの限定プランが上回る。 |
| 大垣共立銀行(OKB) | 0.35% 〜 0.48% | ポイントサービス併用、特定記念キャンペーン | 独自の店舗サービスや特典が豊富だが、定期預金自体の金利インパクトはやや控えめ。 |
| 主要ネット専業銀行 (比較参考) | 0.55% 〜 0.80% | オンライン限定、口座開設後一定期間など | 純粋な金利数値ではネット銀行が勝る。ただし対面での相続相談や地元密着サービスは皆無。 |
このデータが示す真相は明白です。「対面窓口を持つ地域金融機関」の枠組みにおいては、岐阜信用金庫は十六銀行や大垣共立銀行と互角以上の金利競争力を持っています。信用金庫は地元の中小企業や住民との相互扶助を理念として掲げており、預金量を確保するために季節のキャンペーンへ予算を集中的に投下する傾向があるためです。
ただし、スマートフォンの操作に抵抗がなく「1円でも高い利回りを追求したい」という層にとっては、全国規模で預金を集めるネット銀行のトップ金利には及ばないという客観的な事実も押さえておく必要があります。
【金利推移とシミュレーション】100万円・500万円預けると利息はいくら?
金利推移を振り返ると、2020年代前半のマイナス金利下では定期預金に100万円を預けても1年間の手取り利息は数十円程度(年0.002%水準)に過ぎませんでした。しかし2026年の金利ある世界においては、まとまった現金を定期預金に預ける意味が復活しています。
実際に岐阜信用金庫の特別金利キャンペーンへ預け入れた場合、どの程度の現金収入になるのか。預入期間1年、税率20.315%(所得税・復興特別所得税15.315%+住民税5%)を差し引いた実際の手取り利息を試算しました。
【ケース1:100万円を特別金利 0.50% で1年間預けた場合】
・税引前利息:1,000,000円 × 0.50% = 5,000円
・税金控除額:5,000円 × 20.315% = 1,015円
・税引後受取利息:3,985円
【ケース2:500万円を特別金利 0.50% で1年間預けた場合】
・税引前利息:5,000,000円 × 0.50% = 25,000円
・税金控除額:25,000円 × 20.315% = 5,078円
・税引後受取利息:19,922円
【ケース3:退職金1,000万円を特別金利 1.30%(3カ月もの)で運用した場合】
※年利1.30%の3カ月分(約90日/365日計算)
・税引前利息:約32,054円
・税金控除額:約6,511円
・税引後受取利息:約25,543円
500万円を1年間預ければ約2万円の手取り利息が手に入り、家族での外食やちょっとした生活費の補填として実感できる金額となります。また、退職金の特別プランではわずか3カ月の預け入れで2万5,000円超の利息を生み出すため、次の長期資産運用先を決めるまでの「一時避難場所」として極めて合理的な数値を示しています。

【実態検証】利用者の生の声とネットの評判・口コミから見える現場のリアル
インターネットの掲示板やSNS、知恵袋、そして地元岐阜の窓口利用者の証言を丹念に収集すると、ぎふしんの定期預金キャンペーンに対するリアルな評価と温度差が浮き彫りになってきます。
【好意的な評価・現場の満足度が高い点】
「ぎふしんの窓口は担当者が親身。冬のボーナス定期で預けた際、定期預金だけでなく地元の相続や税金の手続きについても詳しく相談に乗ってくれた」(岐阜市在住・60代男性)
「年金受給者向けの特典として、金利上乗せだけでなくサマーギフトやカレンダーなどの粗品が丁寧。ネット銀行にはない温かみがある」(大垣市在住・70代女性)
「十六銀行や大垣共立とチラシを並べて比較したが、まとまったニューマネーの定期預金に関してはぎふしんの方が提示金利が高かった」(各務原市在住・50代自営業)
【注意すべき不満点・シビアな口コミ】
「店頭のポスターを見て相談に行ったら、『新規にお持ち込みいただいた資金に限ります』と言われ、すでにぎふしんの普通預金に入っていた資金からの振替は対象外だった」(多治見市在住・40代会社員)
「高金利プランの窓口説明の際、投資信託や外貨預金とのセットプランを熱心に提案された。元本保証の定期預金だけで済ませたかったので、断るのに少し気まずさがあった」(岐阜市在住・50代女性)
これらの口コミからわかるのは、ぎふしんの強みが「フェイス・トゥ・フェイスの信頼関係」にある反面、キャンペーン適用条件の厳密さや、金融機関側の収益商品(投資信託等)へのクロスセル提案に対する事前の心構えが必要であるという実情です。
一般に知られていない盲点とネットの誤解|中途解約の落とし穴
高金利に惹かれて契約する前に、絶対に確認しておくべき3つの盲点が存在します。
第一の盲点は、「中途解約時の利率ペナルティ」です。定期預金は満期まで据え置くことを前提に金利が上乗せされています。満期前に急な出費などで解約した場合、キャンペーン金利は無効となり、預入期間に応じた「中途解約利率(普通預金金利と同等、あるいはそれ以下)」が遡及適用されます。これによって、受け取れるはずだった利息の大半が消失します。特に3年ものや5年ものといった長期定期にまとまった額を全額拘束させるのは、流動性リスクの観点から避けるべき判断です。
第二の盲点は、「特別金利の適用期間と満期後の金利」です。例えば「年1.4%」と銘打たれた退職金プランであっても、預入期間が「当初3カ月間限定」となっている場合があります。3カ月が経過した満期後には、自動継続によって当時の通常の店頭表示金利(0.2%〜0.3%前後など)に急落します。年間を通じて高金利が継続すると誤解している預金者が後を絶ちません。
第三の盲点は、「ニューマネー(新規資金)の定義」です。他金融機関からぎふしんへ新たに振り込んだ資金や、現金で持ち込んだ資金のみが対象となるケースが主流です。同一店舗内での定期満期資金や普通預金の振替には適用されない規約が一般的であるため、事前の資金移動ルートの確認が欠かせません。

【プロの結論】岐阜信用金庫のキャンペーンをおすすめできる人・できない人
金融機関の営業トークに流されず、自分自身のライフプランに合致しているかを冷徹に見極めることが大切です。行動経済学における「アンカリング効果(最初に見た高い金利数値だけに囚われて判断を誤る心理)」に陥らないよう、以下の基準で判断してください。
【ぎふしんのキャンペーンを自信を持っておすすめできる人】
- 岐阜県内に生活拠点があり、対面での安心感を重視する人:Web操作に不安があり、通帳記帳や窓口での直接対話を重んじるシニア層にとって、ぎふしんのホスピタリティと上乗せ金利の組み合わせは最良の選択肢です。
- 退職金や公的年金の受取を予定している人:退職金専用定期や年金受給者向け優遇は、一般キャンペーンよりも明確に好条件です。退職金の一時的なプール先としてこれ以上の安全資産は県内でも稀少です。
- 他行からまとまった資金を移管できる人:新規資金条件をクリアできる預金者であれば、地銀と同等以上のリターンを堅実に獲得できます。
【おすすめできず、他行を検討すべき人】
- すべての手続きをスマートフォン完結させたい人:平日の窓口来店が難しく、デジタル完結や振込手数料の無料特典を優先したい現役世代は、ネット銀行の定期預金を選択する方が利回り・時間効率ともに優れています。
- 既存の預金残高をそのまま高金利に振り替えたい人:すでにぎふしんに預けている資金は特別優遇の対象外となるケースが多いため、他行のキャンペーンへ一時的に資金を移動させるなどの工夫が求められます。
- 半年以内に使う予定がある資金を抱えている人:満期前に解約すれば中途解約利率が適用され、ペナルティによりキャンペーンのメリットが完全に消滅します。
【岐阜信用金庫の定期預金キャンペーン】に関するよくある質問(FAQ)
Q1:キャンペーン金利は既存の普通預金や定期預金からの預け替えでも適用されますか?
A1:原則として「新規預入資金(ニューマネー)」に限定されるキャンペーンが多く、すでに岐阜信用金庫に預けてある預金からの振替は対象外となるケースが一般的です。ただし、キャンペーン内容によっては既存客向けのランクアッププランや、年金受給口座の新規指定に伴う優遇など例外もあります。最寄りの店舗窓口へ事前に電話確認することをおすすめします。
Q2:退職金専用定期預金を申し込む際に必要な書類は何ですか?
A2:本人確認書類(運転免許証やマイナンバーカード等)および印鑑に加え、「退職所得の源泉徴収票」や「退職金の振込が確認できる預金通帳」など、公的に退職金であることを証明する書類の原本提示が必須となります。多くの金融機関で退職後1年〜2年以内という期限が定められているため、退職後は早めの手続きが必要です。
Q3:夏のボーナスや冬のボーナスキャンペーンは毎年いつ頃開催されますか?
A3:例年、夏のキャンペーンは6月上旬〜8月下旬、冬のキャンペーンは11月下旬〜翌年1月下旬にかけて実施されます。ボーナス資金の流入を狙って地域金融機関が一斉に金利を引き上げる時期であるため、まとまった資金を定期預金へ預け入れるなら、この期間に合わせるのが最も有利です。
まとめ:金利ある世界での賢いぎふしん活用術
岐阜信用金庫の定期預金キャンペーンは、地方創生と相互扶助を担う信用金庫ならではの手堅い優遇策が凝縮されています。十六銀行や大垣共立銀行との比較においても、特定の条件下では地域最高峰の利回りを提供しており、特に退職世代や年金受給者、地域密着の相談を求める預金者にとって頼もしい味方となります。
一方で、表面上の高金利に目を奪われて「新規資金の縛り」や「短期満期後の金利急減」、「中途解約時のペナルティ」といった規約を見落としては本末転倒です。預金金利が正常に機能し始めた2026年だからこそ、ネット銀行の身軽さと地域信用金庫の対面力を目的に応じて使い分けるバランス感覚が、大切な資産を守り育てるための決定打となります。 (出典: 岐阜 信用 金庫 定期 預金 キャンペーン(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
