医療費控除は10万円以下でも意味ある!還付金を取り戻す全手順
「年間の医療費が10万円を超えていないから、確定申告しても無駄」「医療費控除は自分には関係ない」――確定申告の時期を迎えるたび、こうした声がネットや職場の雑談で繰り返されています。しかし、税法上の仕組みを紐解くと、この「10万円の壁」という認識そのものが大きな誤解であることが分かります。所得水準や制度の選び方、家族構成次第では、年間医療費が数万円程度であっても手元に現金が戻り、翌年度の住民税を確実に軽減させることが可能です。
物価高や社会保険料の上昇が家計を圧迫する中、知っているか知らないかだけで数万円単位の可処分所得に差がつく税金の知識は見逃せません。国税庁が公表している制度要件や実務データをもとに、10万円以下でも控除を活用できる条件、セルフメディケーション税制との使い分け、共働き家庭の最適解まで、プロの視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「総所得金額等200万円未満」の人は医療費10万円以下でも「総所得の5%」を超えた部分がすべて控除対象になる
- 要点2:10万円に届かない場合でも「セルフメディケーション税制」を使えば市販薬1万2,000円超から減税を受けられる
- 要点3:家族合算やスマホのマイナポータル連携を駆使すれば、手戻りなく最短数分で還付金申請が完了する
【真相解明】「医療費控除は10万円以下なら意味ない」が大誤解である根拠
なぜ世間では「医療費が10万円を超えないと意味がない」と信じ込まれているのでしょうか。その発端は、国税庁が示す医療費控除の基本算式にあります。一般的に広く知られている計算式は「(実際に支払った医療費の合計額 − 保険金等で補填された額)− 10万円」です。この「引き去る10万円」という数字だけが一人歩きした結果、10万円未満なら一律に対象外であるという誤った通念が定着してしまいました。
しかし、国税庁 医療費控除の最新基準を仔細に確認すると、明確な除外規定が設けられています。それが「総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5パーセント計算方法を適用する」というルールです。つまり、所得が一定水準以下の層に対しては、足切りラインが10万円から大幅に引き下げられるセーフティネットが敷かれています。
具体的には、年間の総所得金額等が150万円の人であれば、控除の基準額は「150万円 × 5% = 7万5,000円」となります。このケースでは、年間医療費が8万円かかった場合、差し引き5,000円が立派な控除対象になります。年収で言えば、給与所得控除を差し引く前の年収ベースで約297万円以下の給与所得者が医療費控除 総所得200万円未満の枠組みに該当します。若手社会人、パート・アルバイト勤務の方、年金生活者、さらには独立初年度の個人事業主など、日本国内の膨大な納税者がこの恩恵を受けられる位置にいます。
【計算シミュレーション】年間医療費5万〜8万円で還付金・住民税はいくら浮く?
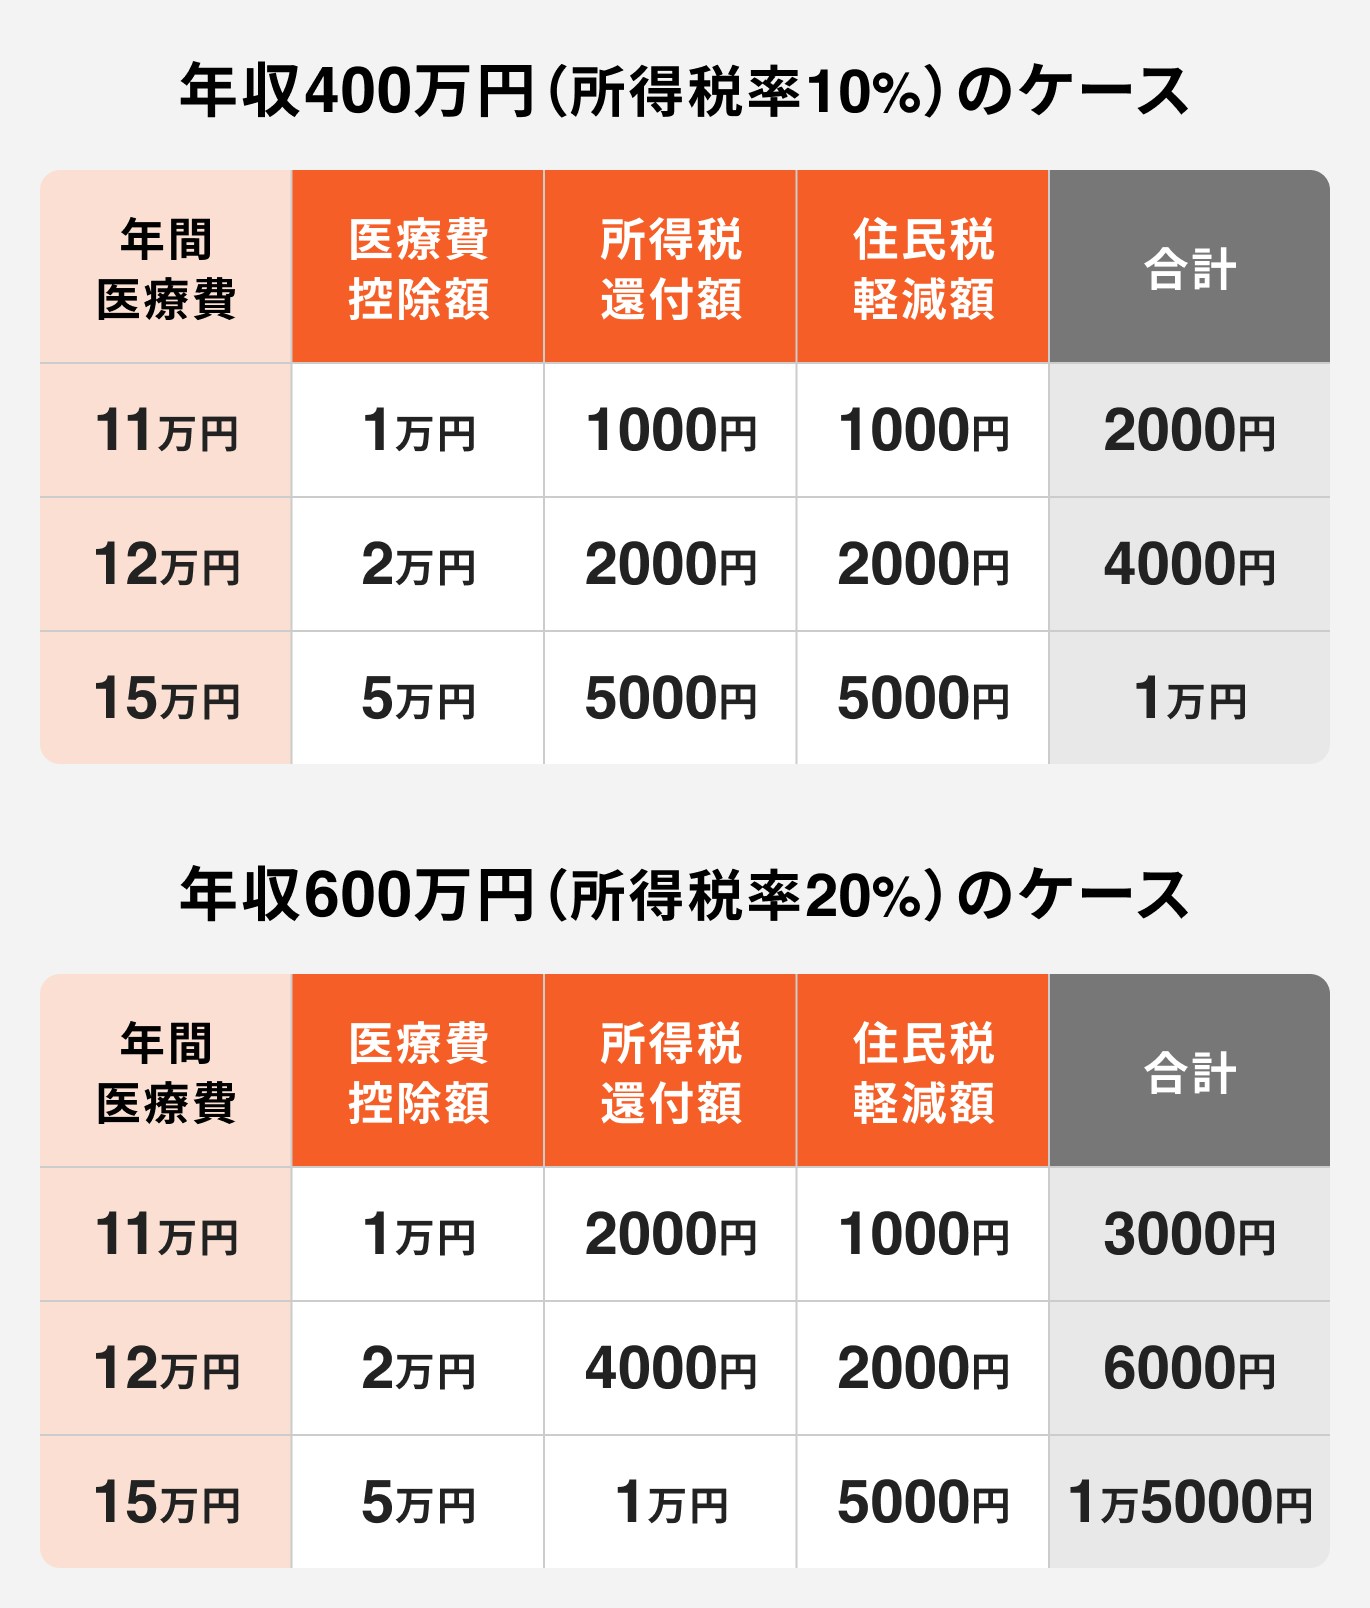
制度として控除が認められるとしても、「手元に戻ってくる金額が数百円程度なら、申告の手間を考えると割に合わないのではないか」と感じる方も少なくありません。そこで、具体的な年収と医療費を想定した医療費控除 10万円以下 計算シミュレーションを行い、実際にどれだけの金銭的メリットが発生するのかを検証します。
医療費控除の恩恵は、指定口座に振り込まれる「所得税の還付金」だけにとどまりません。確定申告を行うことで所得そのものが減額されるため、翌年6月以降に天引きされる「住民税(一律10%)」も同時に安くなります。この二重の減税効果を合算して初めて、医療費控除 還付金の目安が見えてきます。
| 試算モデル(給与年収・立場) | 自己負担した年間医療費 | 控除対象額(足切り後) | 減税総額(所得税還付+住民税軽減) |
|---|---|---|---|
| 年収200万円(総所得約132万円・単身) | 80,000円 | 14,000円(足切り6.6万円) | 約2,100円〜2,200円 |
| 年収150万円(総所得約98万円・フリーター) | 70,000円 | 21,000円(足切り4.9万円) | 約3,150円〜3,200円 |
| 年収120万円(パート主婦・総所得65万円) | 50,000円 | 17,500円(足切り3.25万円) | 約1,750円〜2,600円 |
| 年収450万円(総所得約318万円・会社員) | 80,000円 | 0円(足切り10万円適用) | 0円(※通常控除は利用不可) |
表から明らかなように、年収450万円の会社員が単独で8万円の医療費を支払った場合は控除額がゼロになりますが、年収150万円や200万円の層であれば数千円の現金が手元に戻ります。「たった数千円」と感じるかもしれませんが、スマートフォンの月額基本料金1ヶ月分に相当する金額です。また、医療費控除 パート主婦 住民税の観点では、住民税の課税ライン(非課税限度額)ぎりぎりで就労調整している方が医療費控除を適用することで、住民税の課税を回避できたり均等割のみの課税に抑えられたりする副次的メリットが生じるケースも見られます。
【データ比較検証】通常控除vsセルフメディケーション税制の損益分岐点
「年収が高いため、10万円の足切りに引っかかってしまう」「通院はしなかったが、ドラッグストアで風邪薬や湿布を頻繁に購入した」という場合に強力な選択肢となるのが、医療費控除の特例である「セルフメディケーション税制」です。この制度は通常の医療費控除との選択適用(どちらか一方しか使えない)となっており、年間の自己負担額が10万円未満の世帯において極めて高い実用性を誇ります。
セルフメディケーション税制 10万円以下の決定的な強みは、対象となる特定成分を含んだOTC医薬品の購入総額が年間「1万2,000円」を超えた時点で、その超過分(上限8万8,000円)が所得控除される点にあります。パッケージに識別マークがある市販薬や、レシートに星印などで記載されるスイッチOTC医薬品が対象です。
| 比較項目 | 通常の医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 控除の開始ライン(足切り) | 10万円(総所得200万円未満は総所得の5%) | 対象医薬品の購入額 1万2,000円 |
| 控除限度額 | 最高200万円 | 最高8万8,000円 |
| 主な対象範囲 | 診療費・治療薬・入院費・通院交通費・歯科自費診療など | 指定のスイッチOTC医薬品・対象一般用医薬品 |
| 適用条件 | なし(誰でも申告可能) | 健康診断・予防接種・がん検診などの受診証明が必要 |
| どちらを選ぶべきか | 病院通院が多く、支払総額が10万円(または所得5%)を超える世帯 | 通院は少ないが、花粉症薬・鎮痛剤・胃腸薬を薬局で多く買う世帯 |
例えば、課税所得300万円(所得税率10%・住民税率10%)の会社員が、年間に花粉症治療薬や鎮痛剤などの対象OTC医薬品を3万2,000円分購入していた場合を考えます。足切りとなる1万2,000円を差し引いた「2万円」が控除対象となり、所得税・住民税を合わせて約4,000円の減税になります。通常の医療費控除では足切り10万円に到底及ばないケースであっても、セルフメディケーション税制に舵を切ることで確実なリターンを獲得できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
医療費控除をめぐるネットコミュニティやSNSの声を追跡すると、多くの人が「知らずに損をしていた」あるいは「計算ミスで対象外だと思い込んでいた」実情が浮かび上がってきます。
大手知恵袋や税務相談掲示板に投稿された実際の相談事例を精査すると、「領収書を合算したら8万5,000円だったため、10万円に届かないと諦めて全部捨ててしまった」という投稿が毎年後を絶ちません。後から家族全員分をまとめれば12万円に達していたことや、自身の年収が低く5%枠に該当していた事実に気付いた時には、領収書が手元にないという悲劇的なパターンです。
さらに見落とされがちなのが、医療費控除 通院交通費 対象範囲の広さです。病院に支払った診療代や調剤薬局のレシートだけを集めて満足していませんか。実は、通院に要した電車賃や路線バスの運賃は、領収書が出ない場合でも日時・経路・運賃のメモを残しておけば医療費控除に合算できます。通院回数が多い慢性疾患の患者やリハビリ通院の場合、年間で交通費が2万〜3万円に達することも珍しくありません。足元の治療費が7万5,000円であっても、交通費2万5,000円を加算すればジャスト10万円に到達します。
ただし、税務調査において厳密に否認される医療費控除 対象外のもの一覧も正確に把握しておく必要があります。自己判断で何でも計上すると、後日の修正申告で追徴課税のリスクを背負うことになります。
- 対象に含まれるもの:医師の診療・治療代、治療に必要な医薬品代、通院時の公共交通機関運賃、緊急時や歩行困難な際のタクシー代、医師の指示によるマッサージ・はり・きゅう施術費、レーシック手術費、子どもの不正咬合矯正費用
- 明確に対象外となるもの:人間ドックや健康診断の費用(重大な疾病が見つかり引き続き治療を行った場合を除く)、インフルエンザ等の予防接種代、疲労回復や健康増進目的のビタミン剤・サプリメント購入費、美容整形・審美歯科ホワイトニング、自家用車通院のガソリン代・駐車場代、里帰り出産のための帰省交通費
世帯単位で最大化する「家族合算」と「共働きの名義選択」の鉄則
医療費控除の最大の武器は、「生計を一にする配偶者や親族の医療費を1人にまとめて申告できる」という点にあります。同居している家族はもちろんのこと、別居していても生活費や学費を常に仕送りしている大学生の子供や、仕送りをしている高齢の両親の医療費も合算が可能です。
医療費控除 家族合算のやり方における最大の基本原則は、「支払った名義人に関係なく、世帯の医療費をすべて1人に集約してよい」ということです。例えば、夫の医療費が4万円、妻の医療費が3万円、子供の歯科治療費が4万円だった場合、個々人では誰も10万円を超えませんが、合算すれば世帯全体で11万円となり、10万円の壁を一気に突破します。
ここで極めて重要になるのが、医療費控除 共働き どちらが得かという申告者の選択問題です。一般的な税務解説では「最も所得税率が高い(年収が高い)配偶者から申告した方が、還付率が高くなるためお得」と解説されがちです。確かに、控除額が同額であれば税率の高い方が還付金額は大きくなります。
しかし、世帯全体の医療費が10万円〜15万円程度のボーダーラインにある場合は、あえて「所得が低い配偶者」から申告した方が手取り額が増える逆転現象が頻繁に発生します。
例えば、夫(課税所得500万円・税率20%)と妻(課税所得150万円・税率5%)の共働き夫婦で、世帯合計の医療費が9万円だったケースを比較してみましょう。夫から申告しようとすると、足切り10万円を下回っているため控除額は「0円」になり、減税効果は全く得られません。ところが、所得200万円未満の妻から申告した場合、妻の足切りラインは「150万円 × 5% = 7万5,000円」となります。これにより差額の1万5,000円が控除対象となり、妻の所得税と住民税を合わせて約2,250円の減税が実現します。高年収側の足切りラインと低年収側の5%ルールを天秤にかけ、最も控除額の受け皿が大きくなる名義人を選ぶことが鉄則です。

確定申告の負担をゼロにするスマホ×マイナポータル連携の実力
かつて医療費控除といえば、1年分の領収書を封筒からかき集め、電卓を叩いて病院ごとに仕分けし、「医療費控除の明細書」を手書きで作成するという過酷な事務作業が必要でした。「数千円の還付のために数時間も書類と格闘するのは割に合わない」と敬遠されていた最大の要因です。
しかし現在では、確定申告 スマホ マイナポータル連携の機能が劇的に進化し、この事務負担はほぼ解消されています。マイナンバーカードをスマートフォンで読み取り、国税庁の「確定申告書等作成コーナー」とマイナポータルを連携させるだけで、前年1年間に保険診療で受診した医療費通知情報(病院名、支払金額、受診日など)が自動的に申告画面へ一括反映されます。
自動取得された医療費データについては、個別の領収書の入力や提出、さらには5年間の領収書保存義務すら免除されます。国税庁のシステム上で金額が自動計算され、画面の案内に沿って数回タップを進めるだけで、還付先の銀行口座指定まで含めて10〜15分程度でe-Tax送信が完了します。
なお、過去に「10万円以下だから」と申告を見送ってしまった医療費についても諦める必要はありません。税法上、納めすぎた税金を取り戻す「還付申告」は、該当する年の翌年1月1日から5年間遡って提出することが認められています。領収書やカード決済明細、マイナポータルの過去履歴が残っていれば、今からでも過去数年分の医療費を掘り起こして合法的に税金を取り戻すことが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
長年にわたり家計取材と税務現場を観察してきたジャーナリストの視点から、10万円以下の医療費控除・セルフメディケーション税制に積極的に取り組むべき人と、あえて見送るべき人の境界線を提示します。
【今すぐ取り組むべき人】
- 自身の年収が300万円以下(総所得200万円未満)で、年間5万円以上の医療費がかかった人:総所得5%ルールが確実に刺さり、手元にお金が戻ります。
- 共働きで夫婦や子供の医療費を合算すると10万円を超える世帯:名義人の所得税率を比較し、最も還付の厚い側へ一本化することで確実に数万円単位の節税になります。
- 慢性疾患や体調不良で市販薬の購入頻度が高い単身世帯:セルフメディケーション税制を活用し、レシートをスマホ撮影してサクッと申告するのが最も賢明です。
【慎重になるべき・見送りを検討すべき人】
- 本人も家族も年収が高く、世帯合算でも医療費が10万円未満、かつ市販薬購入も年間1万2,000円未満の人:法的な控除枠に届かないため、作業時間に対するリターンはゼロです。
- マイナポータル連携を利用せず、紙の領収書が散逸しており、数百円の還付のために丸一日を費やしてしまう人:タイムパフォーマンス(時間対効果)の観点から精神的疲弊が上回る恐れがあります。デジタルツールを活用できない場合は慎重な見極めが必要です。
【医療費控除は10万円以下だと意味ない?】に関するよくある質問(FAQ)
Q1:年収103万円以下の扶養内パート主婦ですが、医療費控除を申告すれば還付金はもらえますか?
A1:自身に元々所得税が課税されていない(源泉徴収されていない)場合、所得税の還付金は1円も発生しません。税金が引かれていない以上、戻る税金もないためです。ただし、年収が100万円を超えていて住民税が課税されている場合は住民税が安くなる可能性があります。また、より高い節税メリットを得るには、パート主婦本人ではなく、生計を同じくする高収入の配偶者の確定申告で家族分の医療費として合算申告するのが最も効果的です。
Q2:ドラッグストアで買った風邪薬のレシートを紛失してしまいました。カードの利用明細だけでセルフメディケーション税制を申告できますか?
A2:クレジットカードの明細書だけでは申告できません。セルフメディケーション税制の適用を受けるには、対象となる医薬品の「品名」「対象マーク(またはスイッチOTCである旨の記載)」「支払金額」が明記された店舗発行のレシート(領収書)が必要です。再発行は基本的に受け付けられないため、薬局で購入したレシートは日頃から専用のクリアファイルに保管しておく習慣が不可欠です。
Q3:通院にかかったタクシー代は、10万円以下の医療費控除でも交通費として合算できますか?
A3:原則として公共交通機関(電車・バス)の利用が基本ですが、「急病で歩行が著しく困難だった場合」や「陣痛による緊急搬送」「深夜で交通機関が完全に途絶していた場合」など、病状や状況から見て真にやむを得ないと客観的に認められるケースに限り、タクシー代も対象に含まれます。単に「雨が降っていたから」「楽だから」といった個人的な利便性によるタクシー代は税務調査で否認されるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
「医療費控除は10万円以下だと意味がない」という定説は、税制のディテールを知らないことで生じる典型的な思い込みに過ぎません。総所得200万円未満を対象とした5%ルールの存在、市販薬1万2,000円超から恩恵を受けられるセルフメディケーション税制の活用、そして世帯医療費を束ねる家族合算という3つのアプローチを組み合わせることで、少額の医療費であっても確実な家計防衛を実現できます。
マイナンバーカードとスマホを組み合わせた税務インフラの刷新により、かつて申告のハードルとなっていた書類整理の負担は劇的に軽減されました。税金は「自ら申請した者だけに適正に返還される」という原則で動いています。まずは手元のマイナポータルにログインして前年の医療費履歴をチェックするか、手元のレシート箱を一度整理してみることから始めてみてください。あなたの手元に戻るべき正当な還付金を、思い込みで放置してしまうことこそが最大の損失です。 (出典: 医療 費 控除 10 万 円 以下 意味 ない(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
